„Pun casa pe firmă, recuperez TVA-ul la materiale și trec manopera pe cheltuieli." Aproape orice constructor sau contabil din zona Ilfovului, a Clujului sau a Brașovului a auzit fraza asta de la un client antreprenor. Sună logic: firma are lichidități, facturile vin oricum cu TVA, iar o casă de 150–250 m² înseamnă sute de mii de lei. Doar că regulile fiscale din România tratează o locuință a familiei într-un mod foarte diferit de un spațiu folosit în afaceri. Mai jos sunt întrebările pe care le pun cel mai des antreprenorii, cu răspunsuri directe.
Pot recupera TVA-ul dacă îmi construiesc casa prin SRL?
De regulă, nu: TVA-ul se poate deduce doar pentru achiziții folosite în operațiuni economice taxabile, iar locuința familiei nu este o astfel de operațiune. Faptul că facturile sunt emise pe numele firmei nu schimbă destinația bunului. Contează pentru ce este folosită clădirea, nu cine o plătește.
Cu o cotă standard de TVA de 21% în 2025–2026, suma pare tentantă la o casă la roșu și finisată. Dar dacă firma deduce TVA-ul și apoi clădirea ajunge să fie folosită ca locuință, apar ajustări obligatorii, iar la un control fiscal TVA-ul dedus nejustificat se recalculează cu dobânzi și penalități. Riscul este mult mai mare decât câștigul.
Dar măcar costurile construcției nu reduc impozitul firmei?
Nu, cheltuielile cu o locuință personală nu sunt deductibile, pentru că nu sunt făcute în scopul activității economice. Mai mult, multe firme mici din România sunt microîntreprinderi impozitate pe venit, nu pe profit, deci oricum cheltuielile nu le scad impozitul.
Chiar și la o firmă plătitoare de impozit pe profit, construcția ar intra în patrimoniu ca imobilizare, iar amortizarea ar fi tratată ca nedeductibilă dacă bunul servește interesului personal al asociatului. Pe scurt, nu există o „economie de impozit" automată.
Ce se întâmplă dacă firma deține casa și eu locuiesc în ea?
Folosirea gratuită a unei locuințe a firmei de către asociat sau administrator este un avantaj în natură, impozitat ca venit. Valoarea lui se stabilește în general la nivelul unei chirii de piață, iar pe această sumă se datorează impozit pe venit și, după caz, contribuții sociale.
Alternativa este să plătiți firmei o chirie reală, din bani personali. Atunci firma are venit impozabil din chirie, iar dumneavoastră plătiți practic pentru propria casă, an de an. În ambele variante, costul fiscal anual poate depăși cu mult TVA-ul pe care sperați să-l economisiți.
Contează pe cine se emite autorizația de construire?
Da, autorizația se emite titularului unui drept real asupra terenului, deci firma trebuie să dețină terenul sau să aibă un drept de superficie. Certificatul de urbanism, avizele și autorizația vor fi pe numele firmei, ca și procesul-verbal de recepție.
Regulile tehnice nu diferă: PUG-ul sau PUZ-ul zonei, procentul de ocupare și coeficientul de utilizare a terenului, calculul seismic după normativul P100 și cerințele nZEB se aplică la fel. Ce diferă este tot restul: cine semnează contractele, cine răspunde la verificări și cine apare ca proprietar.
Ce înseamnă asta pentru cartea funciară și pentru credit?
Casa intră în cartea funciară pe numele firmei, nu pe al familiei, iar acest lucru închide accesul la creditul ipotecar pentru persoane fizice. Băncile oferă firmelor credite de investiții, cu dobânzi, garanții și condiții diferite, de obicei mai puțin favorabile decât un ipotecar clasic.
La fel, programele pentru locuințe sau eficiență energetică destinate persoanelor fizice, cum este Casa Verde pentru pompe de căldură și panouri fotovoltaice, au reguli de eligibilitate proprii. Dacă vreți să aplicați, verificați condițiile din ghidul în vigoare înainte să decideți cine va fi proprietarul.
Cum diferă vânzarea viitoare a casei?
Ca persoană fizică, plătiți un impozit pe transfer calculat din prețul de vânzare, cu o cotă mai mică dacă ați deținut casa peste trei ani. Este o procedură simplă, rezolvată la notar.
Prin firmă, lucrurile se complică. Vânzarea unei clădiri noi, adică înainte de sfârșitul anului următor primei utilizări, este în general taxabilă cu TVA, ceea ce scumpește casa pentru un cumpărător persoană fizică. Firma datorează apoi impozit pe venit sau pe profit, iar banii ajung la familie doar prin dividende, impozitate separat. Dublul nivel de impozitare face aproape mereu varianta prin SRL mai scumpă la ieșire.
Ce riscuri reale apar dacă firma are probleme?
Casa devine un bun al firmei, deci poate fi urmărită de creditori, de ANAF sau inclusă în masa credală la insolvență. Locuința familiei ajunge expusă riscurilor afacerii, exact opusul a ceea ce își dorește un antreprenor prudent.
Apar și situații delicate la partaj, la moștenire sau la intrarea unui nou asociat. Un asociat minoritar ar avea, indirect, o cotă din casa în care locuiți. Pentru o locuință familială, separarea clară între patrimoniul personal și cel al firmei este o protecție, nu un detaliu.
Am sediul firmei acasă. Nu justifică asta construcția prin SRL?
Nu, pentru un sediu social sau un birou acasă nu este nevoie ca firma să dețină casa. Proprietarul persoană fizică poate pune la dispoziție o cameră prin contract de comodat sau de închiriere, iar firma își declară sediul acolo.
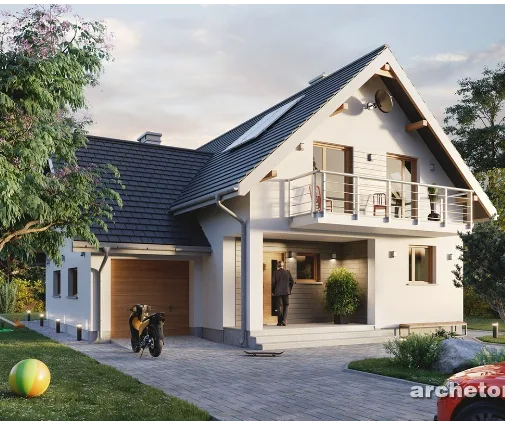
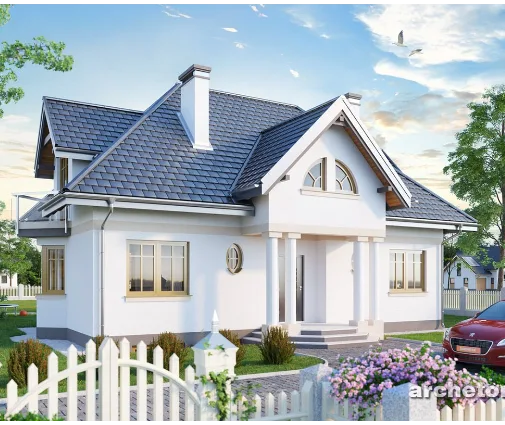
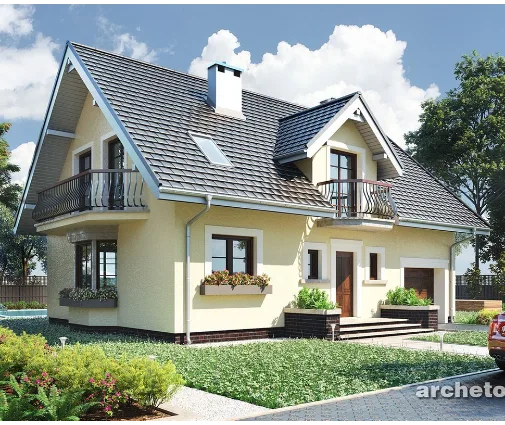
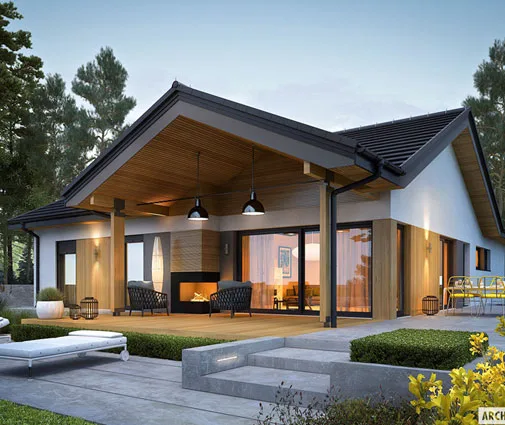
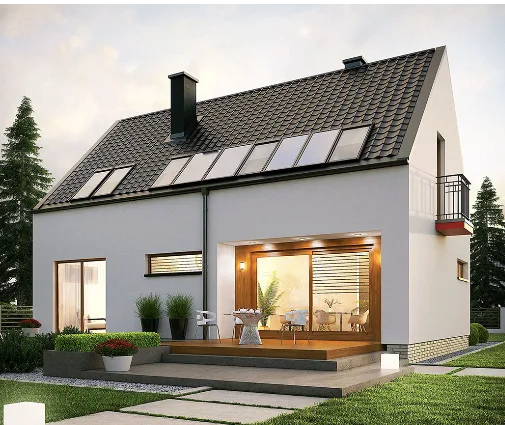
O casă cu un birou separat de zona de noapte rezolvă bine această nevoie. De exemplu, o casă pe două niveluri de 182 m² cu patru dormitoare permite transformarea unui dormitor de la parter în birou, iar un parter tradițional de 150 m² lasă loc pentru o cameră de lucru cu acces separat. Doar cheltuielile legate strict de spațiul folosit pentru activitate pot fi discutate cu contabilul, nu casa întreagă.
Când are totuși sens să construiești prin firmă?
Firma are sens atunci când clădirea este o investiție a afacerii, nu locuința familiei: cazare turistică sau închiriere ca activitate economică reală. Prestările de cazare sunt operațiuni taxabile, deci TVA-ul pe construcție poate fi dedus, cu respectarea regulilor de ajustare.
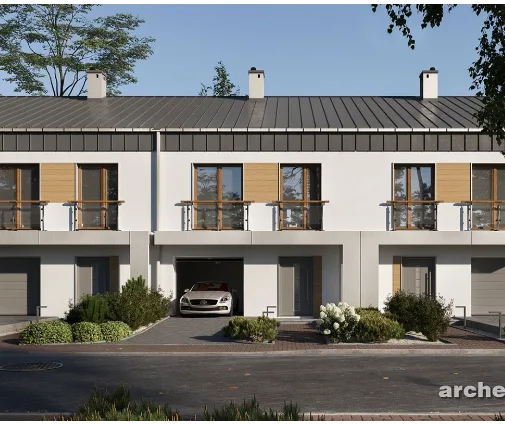
O casă mare în zonă montană, cum este o vilă tip cabană de 560 m² cu cinci băi, se potrivește unei pensiuni sau unei cazări în regim hotelier. Pentru închiriere pe termen lung, casele înșiruite pe trei niveluri de 156 m² permit mai multe unități pe același teren. Atenție însă: închirierea de locuințe pe termen lung este în general scutită de TVA, deci deducerea nu este automată. Structura trebuie construită împreună cu un consultant fiscal, înainte de primul contract.

Ce cost are, concret, varianta ca persoană fizică?
Plătiți TVA-ul integral pe materiale și manoperă, fără să-l recuperați, dar evitați avantajul în natură, dubla impozitare la vânzare și riscurile patrimoniale. Pentru o casă de familie, aceasta este aproape întotdeauna varianta mai ieftină pe întreaga durată de viață a locuinței.
Cea mai mare economie reală vine din proiect. O casă compactă, cu suprafață bine folosită, costă mai puțin la construcție și la întreținere: o locuință P+1 de doar 106 m² cu trei dormitoare arată cât de mult încape într-o amprentă mică, iar un parter de 188 m² cu patru dormitoare evită scara și structura suplimentară. Fiecare metru pătrat în minus contează mai mult decât orice schemă fiscală.
Cu cine ar trebui să verific înainte de a decide?
Cu un consultant fiscal sau un expert contabil, înainte de a cumpăra terenul și de a cere certificatul de urbanism. Legislația fiscală s-a schimbat de mai multe ori în ultimii ani, la cote de TVA, impozite pe dividende și impozite locale, iar regulile aplicabile depind de situația firmei dumneavoastră.
Pentru partea de construcție, discutați cu arhitectul despre regulile urbanistice ale parcelei și cu primăria despre documentele cerute. Decizia „firmă sau persoană fizică" se ia o singură dată, la început, și este foarte greu de corectat după ce casa a fost înscrisă în cartea funciară.