63.000 de lei. Atât ajunge să plătească, într-un scenariu destul de obișnuit, o familie care stă cu chirie 14 luni în timp ce își construiește casa cu credit ipotecar. Banii aceștia nu cumpără nici o cărămidă în plus. Sunt chiria pe care o plătești în continuare și dobânda pe tranșele deja trase din credit. Iar dacă șantierul întârzie patru luni, suma trece ușor de 89.000 de lei.
Mulți calculează atent prețul pe metru pătrat și uită de această perioadă dublă. Mai jos ai un plan în opt pași. Te ajută să estimezi costul înainte de a semna cu banca și cu constructorul și apoi să-l micșorezi. Cifrele sunt orientative, pentru 2025–2026, cu un curs de aproximativ 5 lei pentru un euro.
Pasul 1: Calculează costul perioadei duble înainte de orice semnătură
Ce faci: pornești de la trei cifre: chiria lunară, suma creditului și dobânda anuală oferită de bancă. Pentru exemplul din acest articol am folosit:
- o casă cu un cost total de 750.000 de lei, din care 150.000 de lei avans propriu și 600.000 de lei credit ipotecar;
- o dobândă de 6% pe an, adică aproximativ 0,5% pe lună;
- o chirie de 3.000 de lei pe lună, un nivel des întâlnit în 2025 pentru un apartament de două camere în zona metropolitană a Bucureștiului sau a Clujului.
Dobânda nu se plătește pe tot creditul din prima zi, ci doar pe ce s-a tras până atunci. De aceea costul crește lună de lună, pe măsură ce banca eliberează tranșele.
Cât durează: o seară, cu un tabel simplu. Cât costă: nimic, dar îți arată de la început dacă bugetul lunar rezistă.
Pasul 2: Alege casa și după durata șantierului, nu doar după suprafață
Fiecare lună în plus pe șantier costă, în exemplul nostru, între 5.000 și 6.600 de lei. Durata construcției contează deci la fel de mult ca prețul pe metru pătrat.
O casă parter are fundația și acoperișul mai mari decât un P+1 cu aceeași suprafață utilă. Prețul pe metru pătrat iese, de aceea, adesea apropiat sau chiar ceva mai mare. În schimb, nu are planșeu între etaje și nici scară. Schelele și turnarea betonului sunt mai simple, iar echipele termină de obicei mai repede. Diferența practică este frecvent de 2–3 luni. Dacă parterul te scutește de trei luni de chirie și dobândă, economisești în jur de 15.000–18.000 de lei, bani care compensează o bună parte din fundația mai mare.
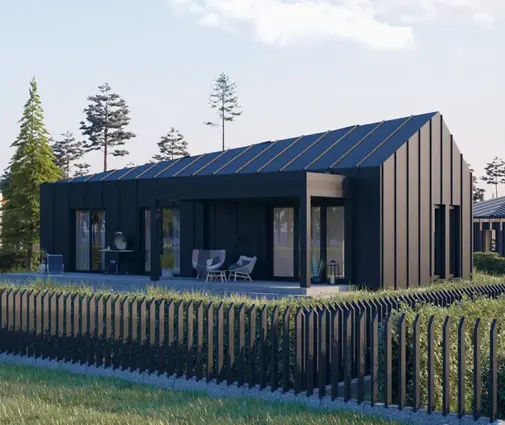
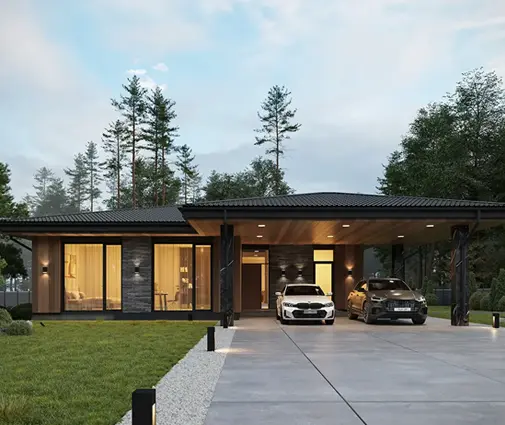
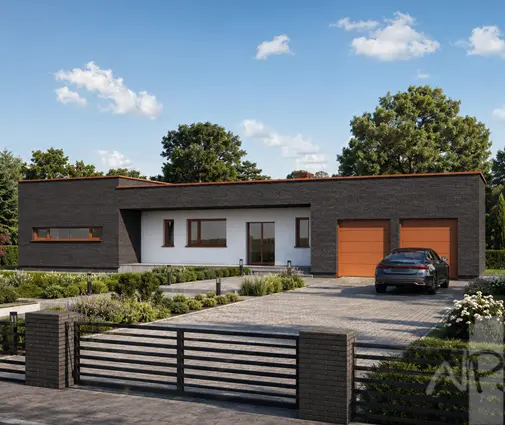
Un exemplu compact este casa parter cu 3 dormitoare și 118 m², cu garaj pentru o mașină. La fel de compactă este locuința tradițională de 109 m² cu 3 dormitoare. Pentru o familie mai mare, planul parter cu 4 dormitoare pe 124 m² păstrează totul pe un singur nivel.
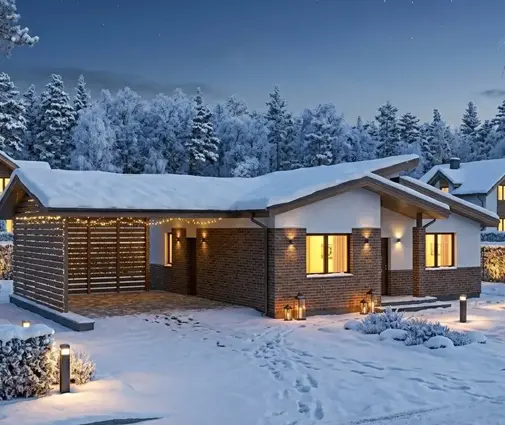
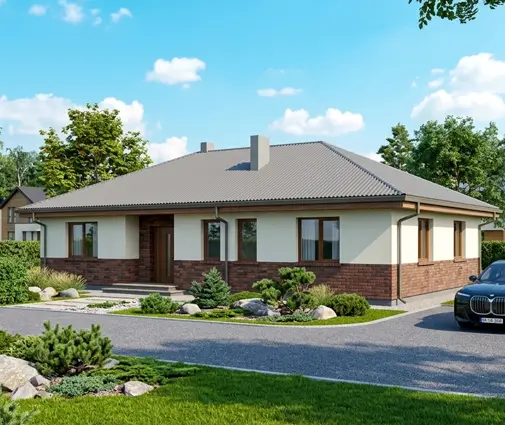
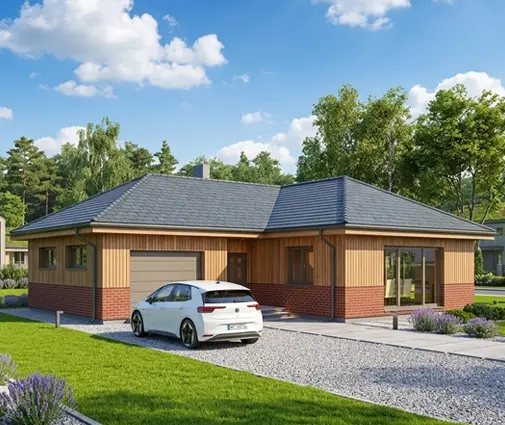
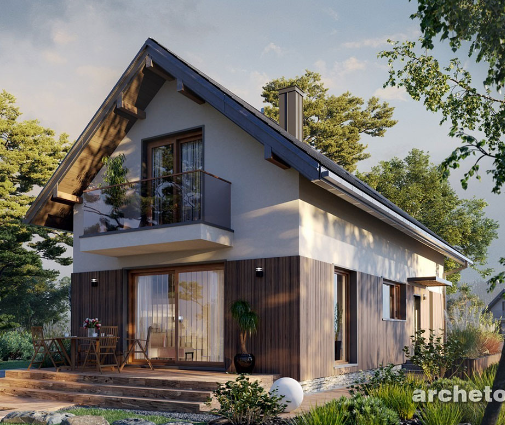
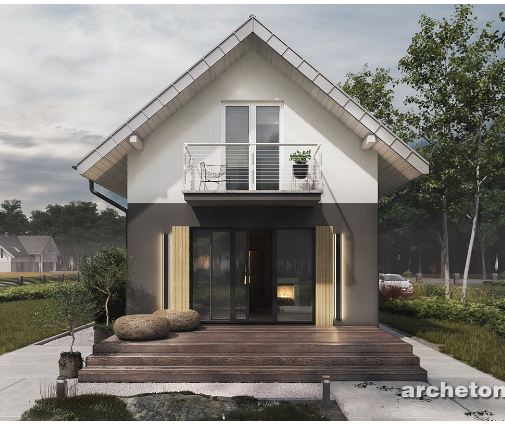
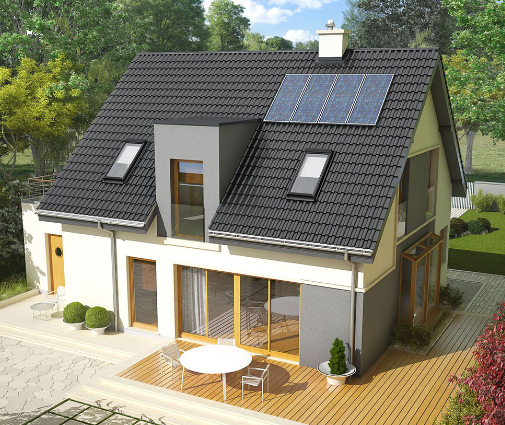
Pe un teren îngust, cum sunt multe loturi din jurul Bucureștiului sau din Florești, procentul de ocupare a terenului (POT) din PUG sau PUZ te poate obliga totuși să construiești pe două niveluri. În acest caz, alege o formă simplă, fără decroșuri, care se ridică repede. Bune exemple sunt casa pe două niveluri de 106 m² cu 3 dormitoare sau planul cu 4 dormitoare și 136 m² pe două niveluri.
Pasul 3: Obține actele înainte să prelungești chiria
Ce faci: certificatul de urbanism, avizele, proiectul pentru autorizație (inclusiv expertiza structurală conform P100) și autorizația de construire. Banca nu eliberează prima tranșă fără autorizație. Fiecare lună pierdută aici este chirie plătită degeaba.
Cât durează: în practică 3–6 luni. Durata depinde de primărie, de numărul de avize și de existența unui PUZ aprobat pentru zonă. Cât costă: proiectul, avizele și taxele variază mult de la o localitate la alta. Cere oferte de la un arhitect și verifică taxele la primărie.
Un sfat simplu: nu-ți schimba contractul de închiriere și nu semna unul nou pe termen lung până nu ai autorizația în mână. De obicei, durata șantierului se poate estima abia de atunci.
Pasul 4: Negociază cu banca tranșele și perioada de grație
Ce faci: întrebi concret și ceri răspunsurile în scris:
- Câte tranșe sunt și ce etapă trebuie terminată pentru fiecare (de exemplu fundație, structură la roșu, acoperiș, finisaje)?
- Există perioadă de grație, adică plătești doar dobânda pe sumele trase? Câte luni durează exact? Durata diferă de la o bancă la alta.
- Avansul propriu trebuie investit integral înainte de prima tranșă?
- Cât costă fiecare vizită a evaluatorului pe șantier?
Ce schimbă perioada de grație? Fără ea, plătești pe fiecare tranșă o rată întreagă, cu dobândă și principal. În exemplul nostru, rata completă pentru 600.000 de lei pe 30 de ani este de aproximativ 3.600 de lei, față de 3.000 de lei doar dobândă. Pe durata construcției, ieșirile lunare cresc astfel cu circa 20%, adică aproximativ 4.000 de lei în plus pe 14 luni. Principalul plătit nu e pierdut, pentru că îți scade datoria. Dar sunt bani care îți lipsesc exact când bugetul e cel mai strâns.
Cât durează: 1–2 luni pentru aprobare și evaluarea inițială. Poți face asta în paralel cu autorizația.
Pasul 5: Leagă plățile către constructor de tranșele băncii
Ce faci: în contractul cu constructorul, plățile trebuie să urmeze aceleași etape ca tranșele din credit. Dacă constructorul cere 40% avans la început, iar banca îți dă bani doar după fundație, diferența o acoperi tu, din economii sau dintr-un împrumut scump.
Cere și un grafic de execuție cu termene pe etape. Clauza de penalizare pentru întârziere ar trebui să fie cel puțin cât costul tău lunar: chiria plus dobânda. Altfel, întârzierea constructorului o plătești tu.
Cât costă: o consultare cu un avocat pentru contract costă, de regulă, mult mai puțin decât o singură lună de întârziere.
Pasul 6: Pregătește tabelul lunar de cash-flow
Acesta este documentul pe care îl ai pe masă când semnezi. Exemplul de mai jos folosește cifrele din Pasul 1: 14 luni de construcție, 4 tranșe și perioadă de grație. Ultimul rând arată ce se întâmplă dacă șantierul întârzie, iar perioada de grație s-a terminat.
| Lunile | Etapa pe șantier | Credit tras (cumulat) | Chirie / lună | Dobândă sau rată / lună | Total / lună |
|---|---|---|---|---|---|
| 1–3 | Fundație, din avansul propriu | 0 lei | 3.000 lei | 0 lei | 3.000 lei |
| 4–6 | Structură la roșu | 150.000 lei | 3.000 lei | 750 lei | 3.750 lei |
| 7–9 | Acoperiș, închidere | 350.000 lei | 3.000 lei | 1.750 lei | 4.750 lei |
| 10–12 | Instalații, tâmplărie, termoizolație | 500.000 lei | 3.000 lei | 2.500 lei | 5.500 lei |
| 13–14 | Finisaje | 600.000 lei | 3.000 lei | 3.000 lei | 6.000 lei |
| 15–18 (întârziere) | Finisaje, recepție | 600.000 lei | 3.000 lei | circa 3.600 lei (rată completă) | circa 6.600 lei |
Totaluri: în 14 luni plătești 42.000 de lei chirie și 21.000 de lei dobândă, adică 63.000 de lei. Cu patru luni de întârziere se adaugă circa 26.400 de lei, deci aproximativ 89.400 de lei. În aceste sume nu intră comisioanele băncii, evaluările pe șantier și asigurările.
Pune lângă tabel venitul net lunar al familiei. Dacă în lunile 13–18 ieșirile depășesc ce poți plăti confortabil, ajustează acum: un credit mai mic, o casă mai mică sau o chirie mai ieftină pe durata șantierului.
Pasul 7: Pune deoparte o rezervă pentru întârzieri
Ce faci: două rezerve separate. Prima, de 10–15% din costul construcției, pentru surprize pe șantier: teren mai slab la fundație sau prețuri care cresc. A doua acoperă 3–4 luni de chirie plus rată completă. În exemplul nostru înseamnă 20.000–26.000 de lei.
Iarna, betonul și tencuielile exterioare se lucrează greu sau deloc. Un șantier început toamna poate pierde astfel 2–3 luni fără să greșească nimeni. Dacă poți, programează fundația primăvara.
Nu include în calcul banii din programe precum Casa Verde pentru pompa de căldură sau panourile fotovoltaice. Acestea au funcționat în sesiuni, cu reguli schimbate de la an la an, iar banii vin de obicei după investiție. Verifică regulile actuale la AFM și tratează-i ca pe un bonus, nu ca pe o sursă din cash-flow.
Pasul 8: Planifică mutarea și sfârșitul chiriei
Ce faci: ultima tranșă se eliberează adesea abia după recepția la terminarea lucrărilor. Te poți muta abia după racordarea la curent, apă și, eventual, gaz, iar racordările pot dura câteva luni. Depune cererile de racordare din timp, cât încă se lucrează la structură. Apoi urmează intabularea casei în cartea funciară, de care banca are nevoie pentru garanție.
Citește clauza de preaviz din contractul de închiriere, de obicei 30–60 de zile. Dă preavizul abia după ce ai data recepției și racordarea confirmată, nu pe baza estimării constructorului.
Cât durează: 1–2 luni între finalizarea lucrărilor și mutare.
Calendarul orientativ, de la autorizație la mutare
| Etapa | Durată orientativă | Ce plătești în această perioadă |
|---|---|---|
| Proiect, certificat de urbanism, avize, autorizație de construire | 3–6 luni | Chirie, proiect, taxe |
| Aprobare credit și evaluare inițială (în paralel) | 1–2 luni | Comisioane, evaluare |
| Fundație | 1–2 luni | Chirie, avans propriu |
| Structură la roșu și acoperiș | 3–5 luni | Chirie, dobândă pe primele tranșe |
| Instalații, tâmplărie, termoizolație | 2–4 luni | Chirie, dobândă în creștere |
| Finisaje | 3–5 luni | Chirie, dobândă pe aproape tot creditul |
| Recepție, racordări, intabulare, mutare | 1–2 luni | Chirie, rată completă dacă perioada de grație s-a încheiat |
| Total de la autorizație la mutare | 12–18 luni | În exemplul nostru: 63.000–89.000 lei cost dublu |
Cifrele de mai sus sunt un model, nu o ofertă. Refă tabelul cu dobânda primită de la bancă, cu chiria ta reală și cu graficul constructorului. Verifică apoi cerințele de autorizare la primăria din localitatea terenului. Vei vedea în avans cât te costă fiecare lună de șantier și cât câștigi dacă o scurtezi.