E luni dimineață, pe un lot din Ilfov. Peste weekend a plouat torențial, groapa fundației e plină de apă, iar paleții de BCA descărcați vineri sunt mai puțini decât ar trebui. Prima întrebare a proprietarului este „cine plătește?”. Răspunsul cinstit este de obicei: depinde ce ai semnat înainte să intre excavatorul.
În România, polița obligatorie PAD se leagă de o locuință existentă, nu de un șantier. În lunile dintre autorizația de construire și recepție, casa este acoperită doar de ce a cumpărat constructorul, de ce a cerut banca sau de nimic. Alte țări au rezolvat această perioadă mai clar. Mai jos găsești șapte idei luate din Germania, Polonia și SUA, fiecare legată de un proiect concret din catalog, pentru că forma casei schimbă și riscul.
1. Un șantier scurt este un șantier mai ușor de asigurat
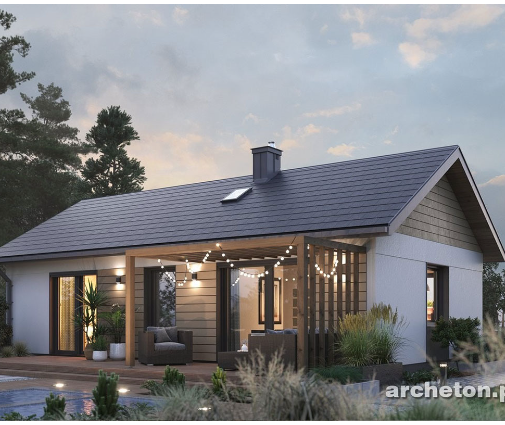
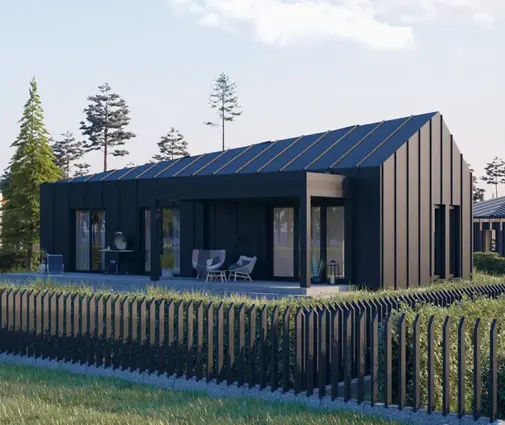
În SUA, polița de șantier pentru o casă nouă, numită builder's risk, se încheie de regulă pe durata estimată a lucrărilor. Prelungirea costă în plus. Logica e valabilă oriunde: fiecare lună în care casa stă deschisă, fără acoperiș și fără ferestre, înseamnă încă o lună de furtuni, furturi și vandalism. O casă pe un singur nivel, compactă, ajunge mai repede la stadiul „la roșu, închisă”. Un exemplu bun este parterul de 80 m² cu trei dormitoare. Planul este simplu, nu are etaj, iar acoperișul se poate monta devreme, așa că perioada cea mai expusă rămâne scurtă.
2. Suma asigurată crește odată cu casa
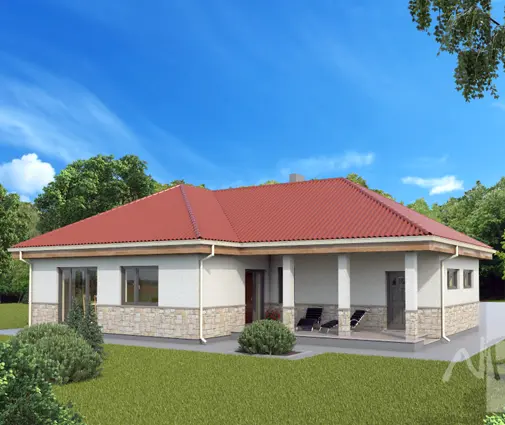
În Germania, Bauleistungsversicherung acoperă lucrarea în sine (pagube din furtună, apă, vandalism, defecte de execuție neprevăzute) și se calculează pe valoarea totală a construcției. Prima este adesea un procent mic din această valoare. În România, echivalentul este polița CAR (toate riscurile construcției), oferită de mai mulți asigurători. Pentru o casă obișnuită, în 2025–2026 se discută de regulă prime de ordinul a câteva zecimi de procent din valoarea lucrărilor. Pentru un buget de 800.000 RON, asta înseamnă cel mult câteva mii de lei pe toată durata șantierului. Cere însă oferte concrete, pentru că diferențele sunt mari. Pentru o casă P+1 ca acest proiect tradițional de 201 m², fixează suma asigurată la valoarea finală estimată, nu la avansul plătit, altfel o daună mare spre final va fi despăgubită doar parțial.
3. Furtul de materiale: depozitul contează mai mult decât polița
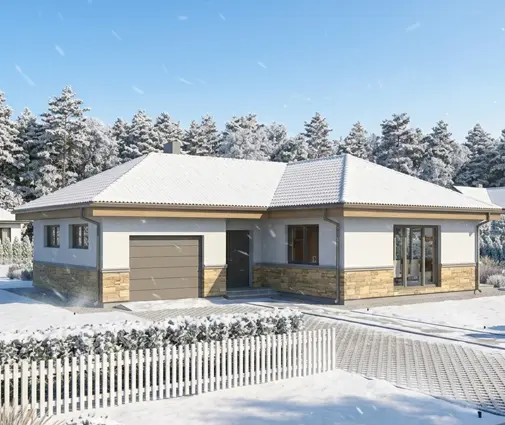
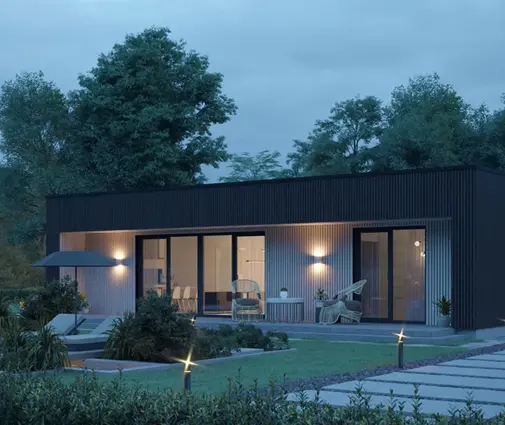
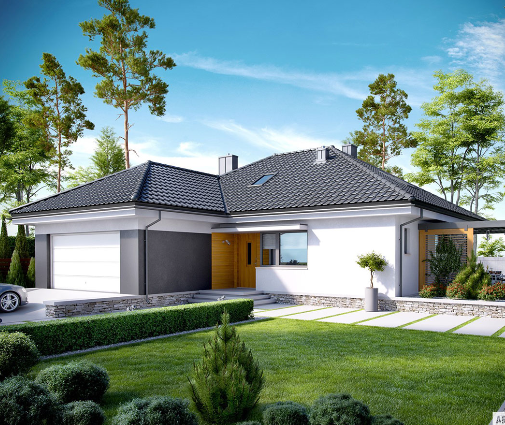
Atât polițele germane, cât și cele americane exclud des furtul din spații neîncuiate sau al materialelor nemontate. În Polonia, unde șantierele de case din periferiile marilor orașe seamănă mult cu cele de lângă București sau Cluj, asigurătorii cer adesea gard, iluminare sau pază ca să acopere furtul. Merită să alegi un proiect care permite închiderea rapidă a unui spațiu sigur. La casa pe parter cu garaj dublu, garajul poate fi zidit și închis printre primele. Devine magazie încuiată pentru centrala termică, pompa de căldură și panourile fotovoltaice cumpărate prin Casa Verde, până la montaj.
4. Vecinii și răspunderea civilă a proprietarului
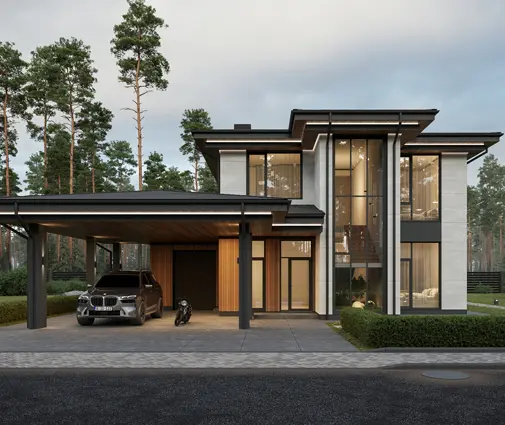
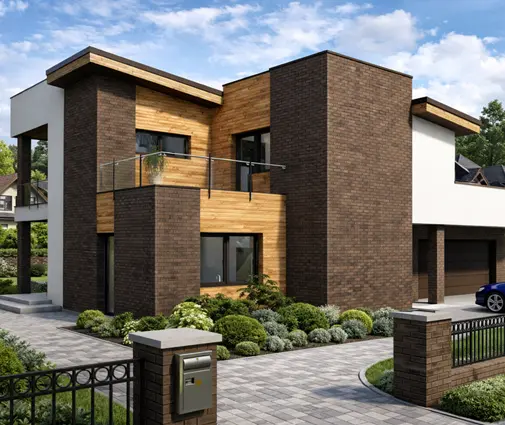
Germanii au o poliță separată, ieftină, pe care aproape orice proprietar o încheie: Bauherrenhaftpflicht, adică răspunderea civilă a beneficiarului lucrării. Dacă o schelă cade peste mașina vecinului sau un trecător se rănește în groapa nesemnalizată, răspunderea poate ajunge la proprietar, nu doar la constructor. În România, multe polițe CAR includ o secțiune de răspundere civilă față de terți. Verifică dacă este inclusă și ce limită are. Riscul crește pe loturile înguste, unde casa urcă pe verticală și săpătura se face lângă gardul vecinului, ca la proiectul modern pe trei niveluri sau la varianta cu linii contemporane și garaj integrat.
5. Constructorul are o poliță, dar nu pentru tine
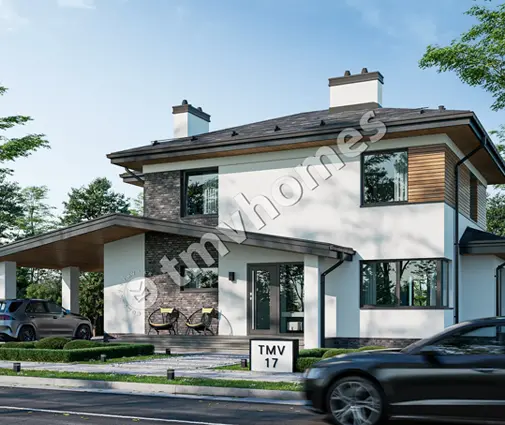
În Polonia, aproape orice firmă serioasă are OC wykonawcy, răspunderea civilă a executantului. Mulți proprietari cred greșit că aceasta le acoperă și casa. Nu este așa: polița plătește pagubele produse de firmă altora, nu refacerea zidului căzut din cauza unei furtuni. În România situația e asemănătoare. Cere constructorului copia poliței de răspundere civilă profesională și verifică perioada, limita și dacă lucrarea ta e inclusă. Apoi decide cine încheie polița CAR și treci asta în contract. Pentru o casă P+1 clasică, precum proiectul cu două niveluri și o baie și jumătate, o clauză clară de o frază te poate scuti de luni de dispută.
6. Acoperișul, apa și zonele cu climă dură
În Canada, polițele de tip course of construction tratează separat pagubele produse de apă și îngheț înainte ca acoperișul să fie etanș. Ploaia, zăpada și cicluri repetate de îngheț-dezgheț afectează serios zidăria neprotejată. Pe un lot din zona Brașovului sau din Apuseni, situația e aceeași. O casă P+M cu acoperiș înalt, în stil montan, cum este casa tip chalet cu mansardă, are mult lemn și multă suprafață de acoperiș de protejat. Planifică închiderea acoperișului înainte de iarnă și întreabă asigurătorul ce condiții pune pentru pagubele produse de apă în perioada în care construcția este încă deschisă.
7. Ce cere banca și momentul trecerii la PAD
În SUA și Germania, creditorul cere de regulă dovada asigurării șantierului înainte de prima tragere din credit. La noi, băncile care finanțează construcția unei case cer frecvent o poliță cesionată în favoarea lor, de obicei de la o anumită etapă a lucrărilor, plus PAD-ul după finalizare. Condițiile diferă de la bancă la bancă, așa că citește-le înainte de semnare. Când casa a fost recepționată și înscrisă în cartea funciară, polița de șantier se încheie și trebuie înlocuită cu PAD-ul obligatoriu și o poliță facultativă de locuință. PAD-ul acoperă doar cutremurul, inundația și alunecarea de teren, până la o sumă fixă modestă, mult sub valoarea unei case noi. De aceea polița facultativă nu e opțională în practică. Și pentru o casă mică, precum proiectul compact de 108 m² pe două niveluri, nu lăsa nicio zi între cele două polițe.
Înainte să înceapă lucrările la oricare proiect din catalog, parcurge această listă:
- cine încheie polița CAR, tu sau constructorul, și cine e beneficiarul despăgubirii;
- suma asigurată egală cu valoarea finală a casei, inclusiv instalațiile;
- răspundere civilă față de vecini și trecători, cu limită suficientă;
- furtul de materiale: ce condiții de pază și depozitare impune polița;
- copia poliței de răspundere civilă a constructorului, valabilă pe toată durata lucrărilor;
- cerințele băncii, pe etape de finanțare;
- data exactă a trecerii la PAD și la polița de locuință, după recepție.
Germanii și americanii nu construiesc case mai solide decât noi. Diferența este că acolo întrebarea „cine plătește?” are răspuns înainte de prima săpătură. În România, cu cutremurul ca risc de fond și cu șantiere care durează adesea mai mult decât s-a promis, merită să faci la fel: alege proiectul, apoi stabilește polițele împreună cu constructorul și cu un broker, și verifică cerințele actuale ale băncii și ale asigurătorului înainte de semnare.