Cam 15%. Acesta este, de regulă, cel mai mic avans cu care o bancă din România acceptă să finanțeze o locuință în lei. Când construiești în loc să cumperi, cifra spune doar o parte din poveste. Banca nu are încă o casă de evaluat. Are un teren, o autorizație și un deviz. De aceea creditul pentru construcție funcționează altfel: banii vin în tranșe, după ce un evaluator constată pe șantier că etapa anterioară e gata. Iar ce ai plătit tu înainte contează la fel de mult ca suma pe care o împrumuți.
Mai jos găsești un buget realist pentru o casă de familie mai mare, cu garaj dublu, în lei. Am adăugat și o comparație cu modul în care se finanțează construcția în SUA, Polonia și Germania. Nu e o curiozitate: fiecare sistem scoate în evidență o greșeală pe care o fac și cei care construiesc în România.
Bugetul unei case P+1 de aproximativ 240 m² cu garaj dublu
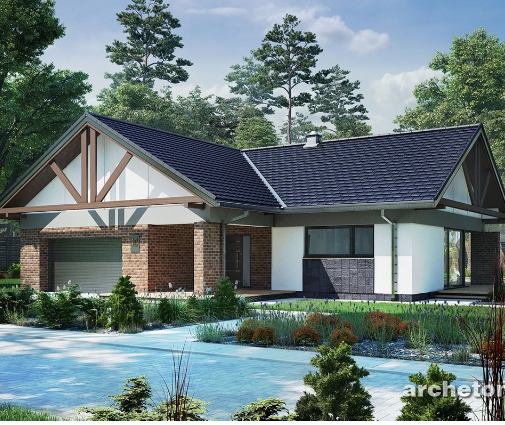
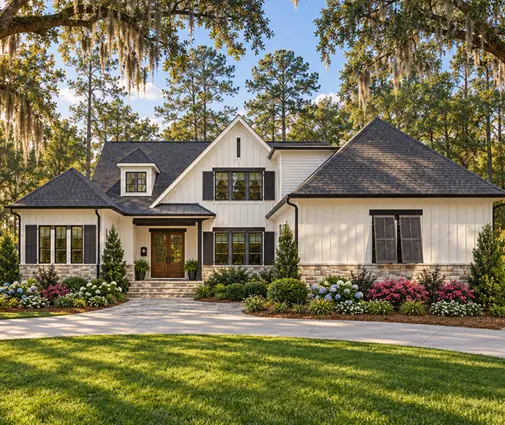
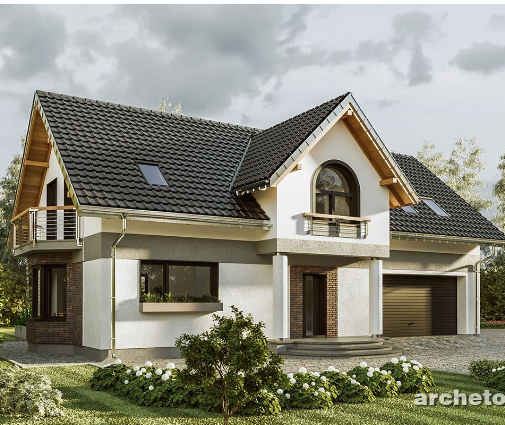
Ca exemplu am luat o casă P+1 de 236 m² cu 4 dormitoare și garaj pentru două mașini, în stil european tradițional. Este o dimensiune frecventă pe loturile din jurul Bucureștiului, Clujului sau Brașovului. Sistemul constructiv este cel obișnuit la noi: zidărie din BCA sau cărămidă, cadre din beton armat calculate după P100 și termosistem. Intervalele reflectă prețurile din 2025–2026 și variază mult de la un oraș la altul și de la un constructor la altul.
| Element de cost | Interval estimativ (RON, 2025–2026) | Observații |
|---|---|---|
| Teren, aproximativ 500–700 m² în zona periurbană | 150.000 – 450.000 | Se negociază de obicei în EUR; în Cluj, peste medie |
| Proiect, adaptare la P100, studiu geotehnic, topo, avize, autorizație | 25.000 – 60.000 | Include certificatul de urbanism și avizele de rețele |
| Racorduri la utilități | 15.000 – 50.000 | Depind mult de distanța până la rețele |
| Fundații și infrastructură | 90.000 – 150.000 | Terenul slab sau în pantă urcă rapid costul |
| Structură: zidărie, stâlpi, grinzi, planșee | 200.000 – 320.000 | Partea cea mai sensibilă la prețul betonului și oțelului |
| Acoperiș complet | 80.000 – 150.000 | Șarpantă, învelitoare, izolație |
| Tâmplărie exterioară și ușă de garaj | 60.000 – 120.000 | Triplu vitraj pentru nZEB |
| Instalații: electrice, sanitare, termice, ventilație | 120.000 – 220.000 | Pompa de căldură poate fi parțial acoperită de Casa Verde |
| Finisaje interioare și fațade | 250.000 – 450.000 | Cel mai mare spor de cost la alegeri „premium” |
| Amenajări exterioare, gard, alei | 40.000 – 100.000 | Adesea amânate după mutare |
| Rezervă pentru neprevăzute (circa 10%) | 90.000 – 160.000 | Băncile o privesc favorabil |
Fără teren, totalul ajunge la aproximativ 970.000 – 1.780.000 RON, adică în jur de 4.000 – 7.500 RON pe metru pătrat construit. Diferența dintre capetele intervalului vine aproape în întregime din finisaje și din cât de bine e controlat proiectul.
Cum vine creditul în România: tranșe, evaluator, deviz
Creditul ipotecar pentru construcție are o logică simplă. Banca finanțează valoarea viitoare a casei, dar plătește doar pe măsură ce aceasta există. Dosarul conține de obicei:
- actul de proprietate pe teren și extrasul de carte funciară;
- autorizația de construire valabilă, emisă pe baza certificatului de urbanism și a regulilor din PUG sau PUZ;
- proiectul tehnic și devizul general, uneori și un contract cu constructorul;
- un raport de evaluare a casei finalizate, făcut de un evaluator agreat de bancă.
Terenul plătit integral este adesea luat în calcul la contribuția proprie, ceea ce ajută mult. Pentru casa din exemplu, un calendar tipic de plăți arată așa:
- Contribuția proprie la început (de exemplu 15–25% din deviz, adică 180.000 – 300.000 RON), cheltuită de regulă pe fundații.
- Tranșa 1, după inspecție: structura și planșeele, aproximativ 25–30% din credit.
- Tranșa 2: acoperișul și tâmplăria, adică faza „la roșu închis”.
- Tranșa 3: instalațiile și tencuielile.
- Tranșa finală: finisajele, urmată de recepție și intabularea casei.
Numărul de tranșe, termenul de finalizare și condițiile exacte diferă de la o bancă la alta, așa că cere-le în scris înainte să semnezi. Merită întrebat și de ipotecile „verzi”, oferite de mai multe bănci pentru case cu performanță energetică ridicată. Cerințele nZEB pe care oricum trebuie să le respecți te pot califica pentru o dobândă mai mică.
Ce fac alții și ce înseamnă pentru tine
SUA: evaluarea „as completed”
Americanii folosesc des creditul construction-to-permanent. Se semnează un singur contract, care în timpul construcției funcționează ca un credit de șantier cu dobândă doar pe suma trasă și apoi se transformă în ipotecă obișnuită. Banca evaluează casa „as completed”, adică pe planuri, și plătește constructorul în tranșe, după inspecții. Lecția pentru România: dacă planurile și devizul sunt vagi, evaluarea pe hârtie iese mică și o diferență mai mare rămâne în sarcina ta.
Polonia: cel mai apropiat model de al nostru
Creditul ipotecar polonez pentru construcție se plătește tot în tranșe. Fiecare tranșă vine după o inspecție a băncii și după ce clientul completează un jurnal de șantier, pe baza unui deviz detaliat (kosztorys). Și acolo avansul minim este de obicei 10–20%. Diferența practică este că băncile poloneze sunt cunoscute pentru cât de strict compară devizul cu lucrările reale. Dacă ai sărit peste o etapă sau ai schimbat materiale, tranșa se poate bloca. La noi riscul e același, chiar dacă se vorbește mai puțin despre el.
Germania: banii nefolosiți costă
În Baufinanzierung germană apare un cost care la noi lipsește din calcule: Bereitstellungszinsen. Este o dobândă de angajament pe suma aprobată și netrasă, care începe după o perioadă de grație de câteva luni. Astfel, un șantier întârziat se plătește direct. Statul ajută prin creditele promoționale KfW pentru case eficiente energetic. Ideea seamănă cu programul Casa Verde din România, care sprijină pompele de căldură și panourile fotovoltaice prin AFM, doar că la noi sprijinul vine sub formă de finanțare nerambursabilă, nu de credit. Condițiile și sumele se schimbă de la o sesiune la alta, așa că verifică-le la AFM. Chiar și fără o dobândă de angajament, și la tine fiecare lună de întârziere înseamnă chirie plătită în paralel și prețuri mai mari la materiale.
Cele mai mari costuri: structura și finisajele
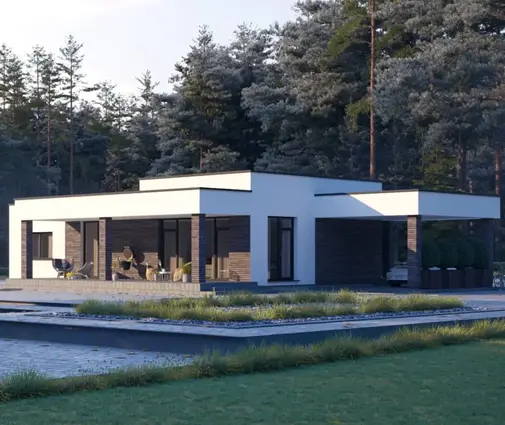
Structura este scumpă la noi și din cauza P100. În zonele cu accelerație seismică ridicată, cum sunt Bucureștiul și sudul influențat de Vrancea, apar mai mult oțel, stâlpi mai deși și planșee mai groase. Asta se vede direct în deviz. Un proiect gândit dinainte cu o formă compactă și cu deschideri moderate se adaptează mai ușor și mai ieftin. De exemplu, o casă cu 4 dormitoare pe două niveluri de 197 m² are o volumetrie simplă, potrivită pentru un calcul seismic fără surprize.
Finisajele sunt partea în care bugetul scapă de sub control. Două familii pot construi aceeași casă de 230 m² cu o diferență de 200.000 RON doar din gresie, uși interioare și băi. Contează și numărul băilor. Casa P+1 de 230 m² cu 5 dormitoare și 3 băi rămâne mai ieftin de finisat decât variante de aceeași mărime cu o baie pentru fiecare dormitor.
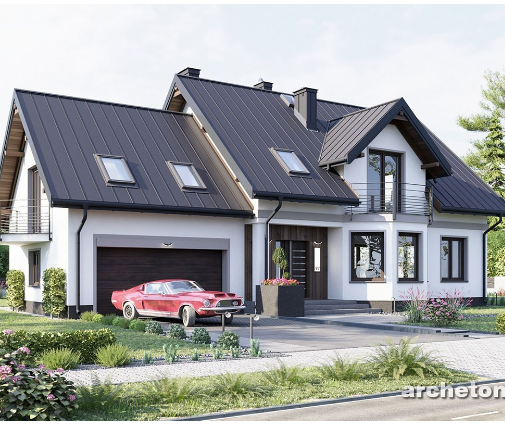
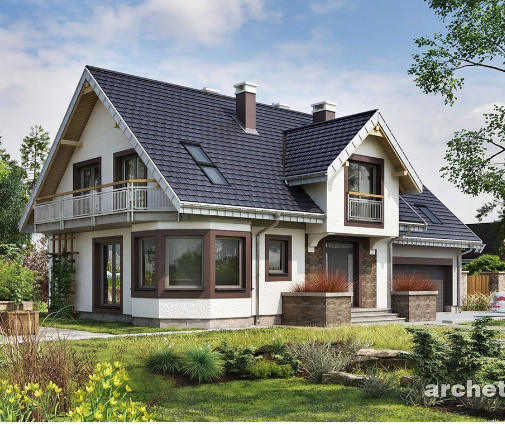
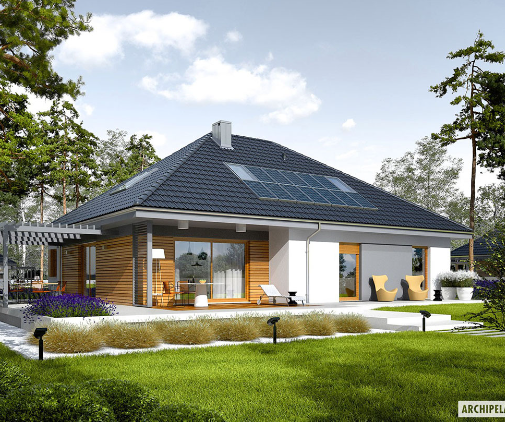
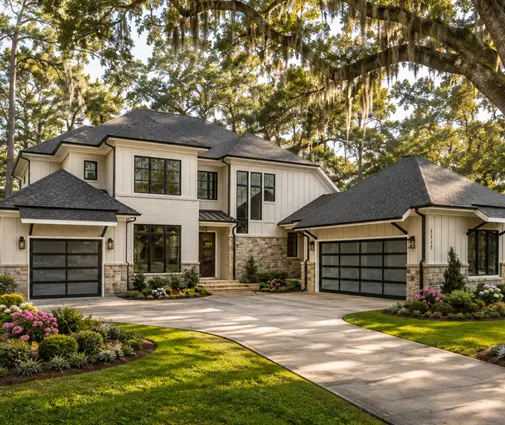
Diferența de scară se vede clar când treci de 400 m². O casă contemporană de 399 m² cu 5 dormitoare și garaj pentru trei mașini sau un modern farmhouse pe două niveluri de 398 m² pot dubla bugetul din tabel. Mai important, cer o contribuție proprie pe care puține familii o au fără să vândă o altă proprietate.
Cum economisești și cum treci mai ușor de bancă
- Pornește de la un plan complet, nu de la o schiță. Un proiect gata făcut, cu suprafețe clare și cu o listă de materiale, permite un deviz credibil. Arhitectul și inginerul de structură din România îl adaptează la P100, la PUZ și la nZEB, iar evaluatorul primește cifre pe care le poate verifica.
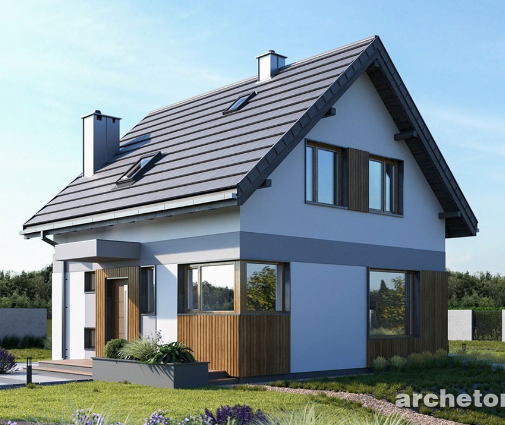
- Preferă P+1 în locul unui parter întins. Pentru aceeași suprafață utilă, fundația și acoperișul sunt mai mici. Casa clasică de 231 m² cu 4 dormitoare este un exemplu de formă compactă pe două niveluri.
- Garaj integrat, nu separat. Garajul aflat sub același acoperiș folosește aceeași fundație și se încadrează mai ușor în POT-ul lotului. Dacă îți ajunge un singur loc, casa de 229 m² cu garaj pentru o mașină reduce și suprafața construită.
- Planifică rezerva în deviz, nu în buzunar. Banca finanțează ce este scris. O rezervă trecută în deviz poate fi acoperită din credit, pe când una „ascunsă” trebuie plătită din banii tăi.
- Aplică la Casa Verde când instalațiile sunt deja proiectate, ca pompa de căldură și panourile să fie dimensionate de la început pentru casa reală.
- Nu schimba proiectul pe parcurs. Modificările importante pot cere o nouă autorizație și o reevaluare, iar tranșele se opresc până atunci.
Pe scurt
- O casă P+1 de aproximativ 240 m² cu garaj dublu costă în 2025–2026 cam 0,97 – 1,78 milioane RON fără teren.
- Banca plătește în 3–5 tranșe, după ce evaluatorul inspectează fiecare etapă. Avansul minim este de obicei 15% în lei, iar terenul poate fi luat în calcul.
- Dosarul cere teren intabulat, autorizație de construire, proiect tehnic, deviz și evaluarea casei finalizate.
- Din SUA reținem cât contează evaluarea pe planuri, din Polonia rigoarea devizului, iar din Germania costul întârzierilor.
- Un plan clar și compact, adaptat local la P100 și nZEB, este cel mai bun argument în fața băncii. Verifică întotdeauna condițiile actuale cu banca, cu primăria și cu arhitectul tău.