Semnezi contractul cu constructorul în martie, la un preț de 200.000 de euro pentru o casă la cheie. În decembrie, când plătești ultima tranșă, euro e cu 4% mai scump decât în primăvară. Constructorul a cerut tot 200.000 de euro, dar tu ai plătit cu aproape 40.000 de lei mai mult decât calculaseși. Nimeni nu a greșit nimic, banii s-au dus pe curs.
În România, bugetul unei case trece aproape mereu prin două monede. Terenul se vinde în euro, mulți constructori își fac oferta în euro la cursul BNR din ziua plății, iar creditul ipotecar, salariul și subvențiile sunt în lei. Pe un șantier de 8–14 luni, diferența dintre aceste monede devine o cheltuială reală. Mai jos sunt șapte reguli care te ajută să o ții sub control.
1. Fă harta monedelor înainte de a face bugetul
Primul pas nu are nimic de-a face cu cursul. Ia fiecare cheltuială mare și notează în ce monedă este stabilit prețul și în ce monedă vin banii cu care o plătești. De obicei arată așa: terenul în euro, proiectul de arhitectură și autorizația de construire în lei sau euro, structura de beton armat și zidăria din cărămidă sau BCA în euro sau lei, în funcție de constructor, iar instalațiile, tâmplăria și finisajele într-un amestec de oferte. Pe partea cealaltă stau veniturile: salariul în lei, creditul ipotecar în lei, eventual o finanțare prin Casa Verde pentru pompa de căldură sau panourile fotovoltaice, tot în lei.
Riscul valutar apare exact acolo unde o obligație în euro este acoperită cu bani în lei. Dacă ai o singură linie de acest fel, problema e mică. Dacă ai terenul și jumătate din construcție în euro, iar tot finanțarea e în lei, ai o expunere de câteva sute de mii de lei la curs, chiar dacă nu ai cumpărat niciodată valută cu intenție.
2. Calculează cât te costă 3–5% pe casa ta, nu pe una teoretică
Leul a avut perioade lungi de stabilitate, întrerupte de salturi de câteva procente în câteva săptămâni. Pentru un buget de casă, o variație de 3–5% pe durata șantierului este un scenariu realist, nu unul extrem. Să luăm o casă de aproximativ 180 m². În 2025, o casă la cheie de acest tip, fără teren, ajunge frecvent între 1.000 și 1.200 de euro pe metru pătrat, în funcție de oraș, de finisaje și de cerințele nZEB. Rezultă în jur de 180.000–215.000 de euro, adică aproximativ 0,9–1,1 milioane de lei la un curs de circa 5 lei.
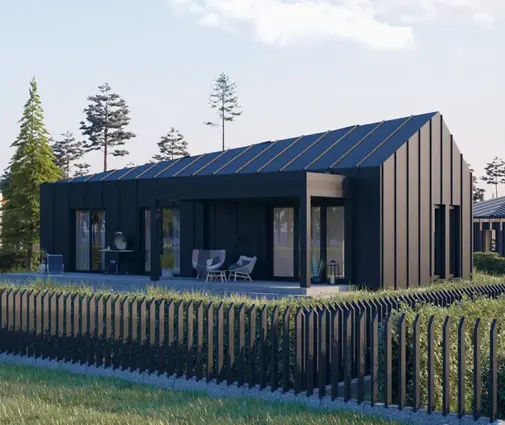
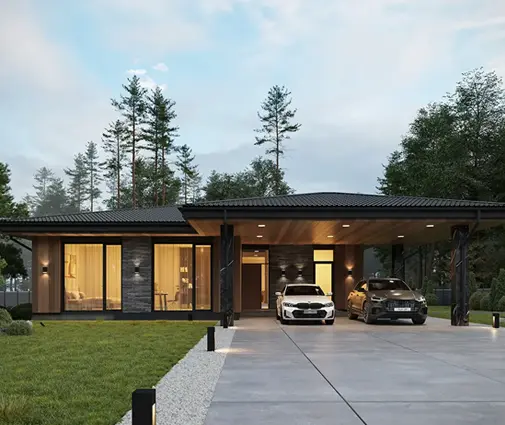
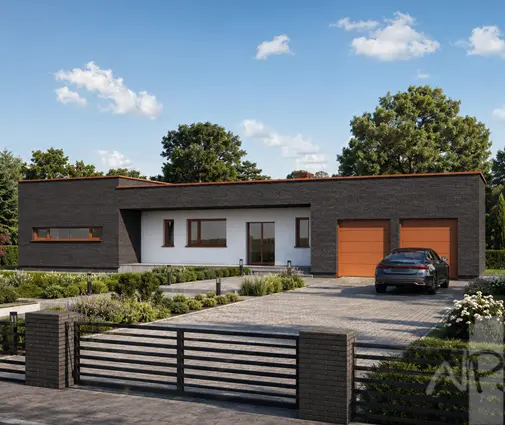
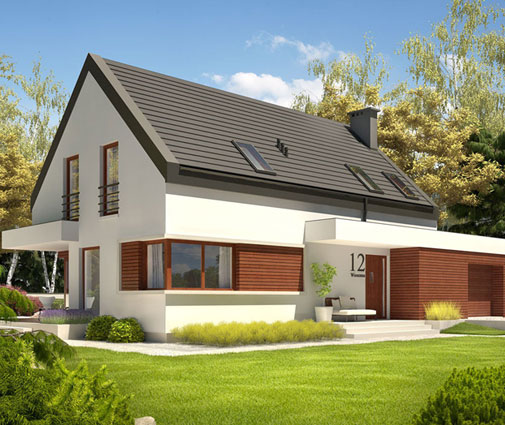
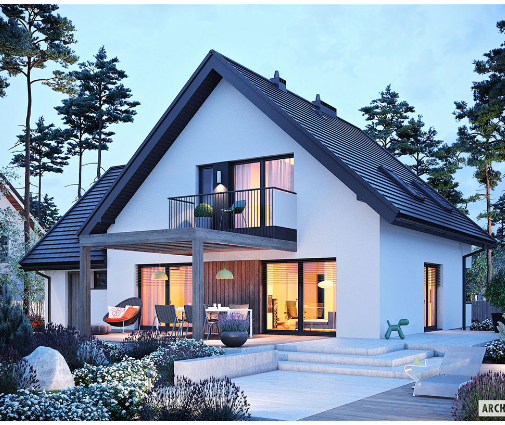
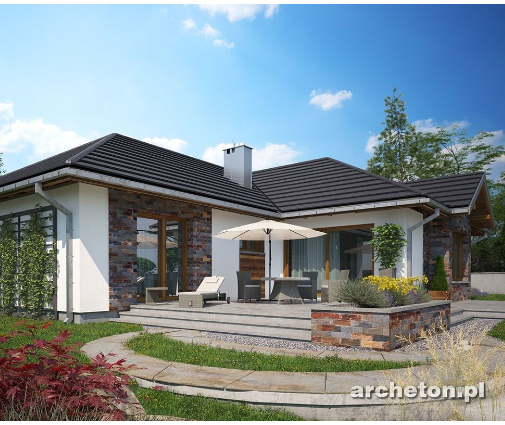
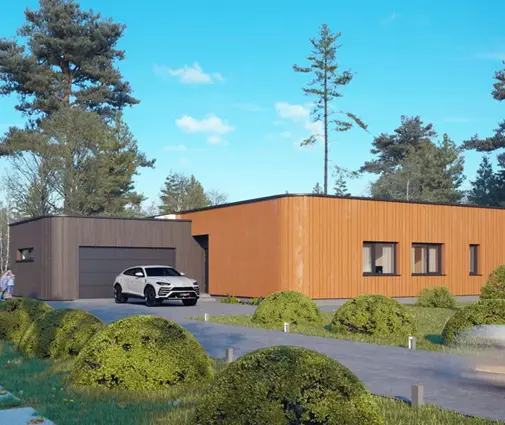
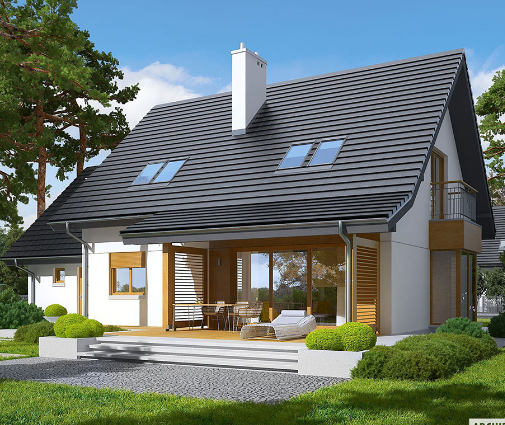
La această sumă, 3% înseamnă cam 27.000–32.000 de lei, iar 5% înseamnă 45.000–55.000 de lei. Pentru o casă pe două niveluri cu 3 dormitoare, cum este casa modernă de 178 m² cu garaj pentru o mașină, diferența poate acoperi bucătăria sau tâmplăria. La o locuință pe un singur nivel, mai lată pe teren, precum casa parter minimalistă de 199 m² cu 3 dormitoare, suma este și mai mare, pentru că fundația și acoperișul au mai multă suprafață. Pune cifra concretă în buget, în lei, ca linie separată.
3. Citește clauza de curs înainte de prețul pe metru pătrat
Majoritatea ofertelor exprimate în euro se plătesc, de fapt, în lei. Întrebarea importantă este la ce curs. Formulele întâlnite des sunt: cursul BNR din ziua emiterii facturii, cursul BNR din ziua plății, cursul BNR plus un procent sau un curs fix stabilit la semnare. Diferența dintre ele poate valora mai mult decât negocierea a 20 de euro pe metru pătrat.
Caută în contract trei lucruri: ce curs se aplică, la ce dată se stabilește și dacă există un adaos peste cursul BNR. Dacă plătești prin conversie la bancă, mai adaugă și diferența dintre cursul de vânzare al băncii și cursul BNR, care poate fi de 0,5–2%. O clauză corectă spune clar „cursul BNR din ziua facturării, fără adaos” și nu lasă loc de interpretare. Dacă ai dubii, cere unui avocat să citească contractul înainte de semnare.
4. Negociază un preț ferm în lei sau un plafon de variație
Cea mai simplă protecție este prețul ferm în lei pentru toată lucrarea sau măcar pentru o etapă, cum ar fi structura la roșu. Constructorul își va calcula riscul în preț, deci oferta în lei poate fi puțin mai mare. Compară totuși această diferență cu cele 30.000–50.000 de lei de la punctul 2: de multe ori, o primă de 1–2% pentru un preț fix în lei este o afacere bună.
Dacă firma nu acceptă lei, propune o variantă intermediară: curs fix la semnare cu un plafon, de exemplu „variațiile de curs sub 2% nu modifică prețul, cele peste 2% se împart egal”. Pentru o casă compactă, precum casa tradițională pe două niveluri de 165 m² cu 3 dormitoare, bugetul este mai mic și o astfel de clauză este mai ușor de acceptat de un constructor local. Separat de curs, verifică dacă există și clauza de actualizare a prețului la materiale, pentru că cele două se pot cumula.
5. Păstrează rezerva în moneda în care vei avea cheltuielile
Orice buget serios de casă are o rezervă de 10–15% pentru neprevăzute: un teren care cere fundație mai adâncă, armătură suplimentară cerută de calculul seismic după P100, o rețea de utilități mai lungă decât se credea. Greșeala frecventă este să ții toată rezerva în lei, deși jumătate din cheltuielile rămase sunt în euro.
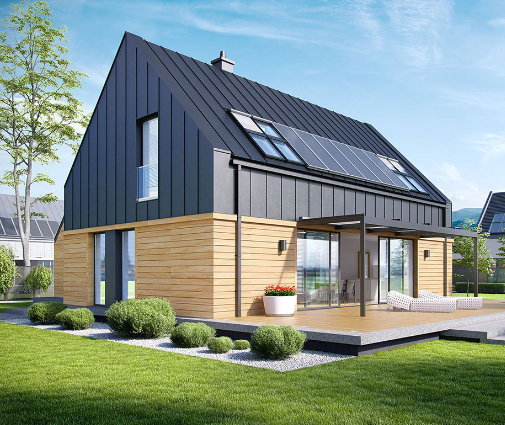
Regula practică: împarte rezerva proporțional cu harta de la punctul 1. Dacă 60% din plățile rămase sunt stabilite în euro, ține aproximativ 60% din rezervă în euro, într-un cont separat. Astfel, dacă leul slăbește, partea în euro își păstrează puterea de cumpărare exact acolo unde ai nevoie. La finalul șantierului, ce rămâne poate fi convertit sau folosit pentru amenajarea curții. Pentru o casă de aproximativ 190 m², precum casa modernă pe două niveluri de 194 m², cu acoperiș în două ape, rezerva poate depăși 100.000 de lei, iar alegerea monedei contează.
6. Aliniază tragerile din credit cu facturile în euro
Creditul ipotecar pentru construcție se acordă de regulă în lei și se eliberează în tranșe, după ce banca verifică stadiul lucrărilor. Între aprobarea unei tranșe și plata facturii pot trece câteva săptămâni, iar cursul nu așteaptă. Cere constructorului un calendar de facturare legat de etapele din contract și potrivește-l cu calendarul băncii, astfel încât banii să intre în cont cât mai aproape de data plății.
Creditul în euro poate părea o soluție, dar dacă venitul familiei este în lei, el doar mută riscul valutar pe următorii 25–30 de ani. Pentru clienții fără venituri în valută, băncile aplică oricum condiții mai stricte la creditele în euro. Pentru majoritatea familiilor, un credit în lei, cu dobândă fixă sau variabilă, rămâne alegerea logică, iar protecția se face prin contractul de construcție, nu prin moneda creditului. O casă mai mică, precum casa tradițională de 157 m² cu 3 dormitoare pe două niveluri, reduce și ea suma expusă, la fel de eficient ca orice clauză.
7. Convertește avansul devreme doar dacă obligația în euro este sigură
Ai economisit avansul în lei și știi că vei plăti terenul și primele tranșe în euro. Merită să cumperi euro acum? Răspunsul depinde de cât de sigură este plata. Dacă ai semnat antecontractul pentru teren sau contractul cu constructorul, iar suma în euro este fixă, conversia devreme blochează cursul și elimină riscul. Dacă proiectul este încă în faza de certificat de urbanism și nu știi dacă PUG-ul sau un PUZ îți permit ce vrei să construiești, nu are rost să te expui invers.
Ține cont și de costul ascuns: depozitele în lei au oferit în ultimii ani dobânzi mai mari decât cele în euro, deci banii convertiți prea devreme câștigă mai puțin. O soluție echilibrată este conversia eșalonată: un sfert din suma în euro la semnarea contractului, apoi câte o parte lunar sau la fiecare etapă. Pentru o casă parter de tipul casei de 179 m² cu 3 dormitoare și garaj dublu, unde structura și acoperișul se plătesc în primele luni, cea mai mare parte a conversiei se poate face în prima jumătate a șantierului.
Pe scurt
Cursul euro-leu nu se poate prevedea, dar se poate gestiona. Fă harta monedelor, calculează în lei ce înseamnă 3–5% pe casa ta, citește clauza de curs înainte de preț, negociază lei sau un plafon, ține rezerva în moneda cheltuielilor, potrivește creditul cu facturile și convertește avansul doar când obligația este fermă. Regulile și condițiile de creditare se schimbă, așa că verifică detaliile actuale cu banca și cu un consultant înainte de a semna. Cu aceste măsuri, casa costă cât ai planificat, nu cât decide cursul din ziua ultimei plăți.