Sâmbătă dimineață, într-un apartament de două camere din Drumul Taberei sau din Mănăștur: pe masă stau extrasul de carte funciară al terenului, certificatul de urbanism și o ofertă de la bancă. Familia are terenul, are un proiect ales, dar nu are încă jumătate din bani. Apartamentul în care locuiește valorează însă, la prețurile din 2025, între 400.000 și 550.000 de lei. Întrebarea firească este: îl putem folosi ca garanție, ca să nu depindem de un șantier neterminat? Răspunsul este da, dar în jurul acestei soluții circulă multe idei greșite. Le luăm pe rând.
Mitul 1: Banca finanțează construcția doar cu ipotecă pe teren și pe casa viitoare
Fact: Varianta clasică a creditului ipotecar pentru construire are ca garanție terenul și construcția care se ridică pe el, dar nu este singura. Majoritatea băncilor acceptă și un alt imobil ca garanție, inclusiv apartamentul în care locuiți, singur sau împreună cu terenul. Produsul poate purta nume diferite: credit ipotecar cu garanție suplimentară, credit cu destinație construire garantat cu alt imobil sau credit de nevoi personale cu ipotecă. Diferențele de dobândă, de durată și de condiții de tragere a banilor sunt importante, așa că cereți ofertă scrisă pentru fiecare variantă, nu doar o simulare.
Mitul 2: Dacă pui apartamentul garanție, primești automat mai mulți bani
Fact: Garanția stabilește doar plafonul de sus. Suma reală o dă venitul familiei: regulile BNR limitează gradul de îndatorare la o parte din venitul net (în jur de 40%, cu unele excepții), iar banca aplică și propriile filtre. Valoarea garanției contează prin raportul dintre credit și valoarea imobilului, care la creditele în lei pentru locuință ajunge de regulă la 75–85%, în funcție de bancă și de tipul de produs. Avantajul apartamentului este altul: are o valoare clară de piață din prima zi, pe când un teren gol în comuna de lângă oraș este evaluat prudent, iar casa abia începută valorează aproape nimic pentru bancă. Dacă puneți ambele imobile garanție, plafonul crește, dar numai dacă și venitul o permite.
Mitul 3: Cu apartamentul garanție scapi de tranșe și de inspecțiile de pe șantier
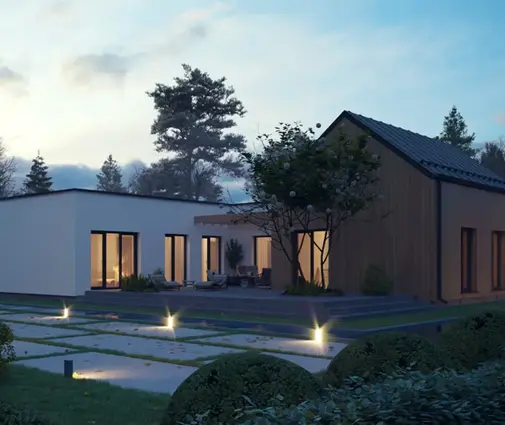
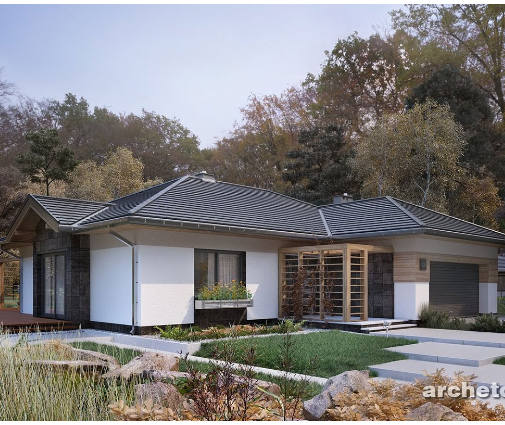
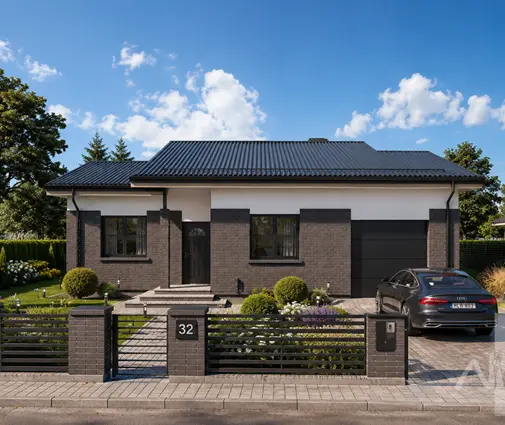
Fact: Depinde de produs. La un credit cu destinație construire, banca vrea în continuare să vadă că banii ajung în casă, așa că eliberează sumele pe etape (fundație, structură, acoperiș, finisaje) după vizita evaluatorului. Diferența este că, având deja o garanție solidă, unele bănci acordă o primă tranșă mai mare sau acceptă etape mai puține. La un credit de nevoi personale cu ipotecă primiți de obicei toată suma odată, dar dobânda este mai mare și durata mai scurtă. Pentru o casă pe parter, compactă, cum este acest proiect cu două dormitoare pe 121 m², ritmul tranșelor contează mai puțin decât pentru o casă cu etaj, unde structura și acoperișul consumă mulți bani într-un timp scurt.
Mitul 4: Costurile în plus sunt simbolice
Fact: Două garanții înseamnă, de regulă, două rânduri de cheltuieli. Iată ce apare pe listă, cu valori orientative pentru 2025–2026:
- Rapoarte de evaluare: câteva sute de lei pentru fiecare imobil, plus o sumă mai mică pentru fiecare reinspecție pe șantier, dacă aveți tranșe.
- Notar: contractul de ipotecă se autentifică, iar onorariul crește cu valoarea creditului; pentru un credit de câteva sute de mii de lei vorbim de ordinul a câteva mii de lei.
- Cartea funciară: o taxă pentru înscrierea ipotecii pe fiecare imobil și, mai târziu, pentru radierea ei.
- Asigurări: polița obligatorie PAD și o asigurare facultativă cesionată în favoarea băncii pentru apartament, iar ulterior pentru casă; adesea și o asigurare de viață.
Cereți băncii lista completă a comisioanelor și întrebați notarul o estimare înainte de semnare. Sumele sunt mici raportate la credit, dar adunate pot depăși câteva mii de lei.
Mitul 5: Banca nu se uită la proiect dacă garanția e apartamentul
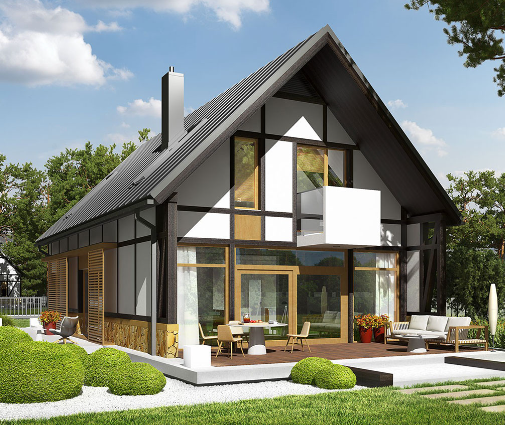
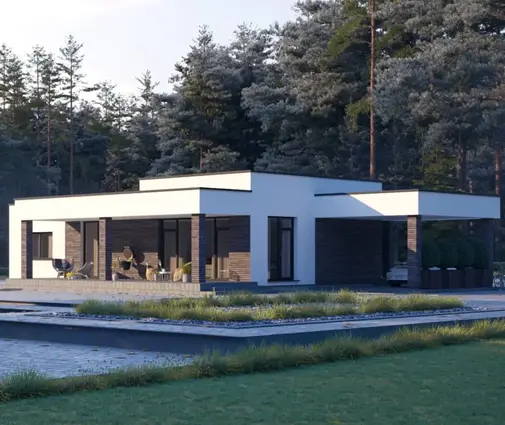
Fact: La creditul cu destinație construire, banca cere în continuare autorizația de construire, proiectul și devizul, pentru că vrea să știe că suma acoperă casa până la capăt. O casă rămasă la roșu nu ajută pe nimeni. Aici alegerea proiectului devine o decizie financiară. În 2025, o structură la roșu cu cadre din beton armat și zidărie de cărămidă sau BCA costa orientativ 1.300–2.000 lei pe metru pătrat, iar o casă finalizată la cheie, cu exigențele nZEB, de la circa 3.500 de lei pe metru pătrat în sus, cu diferențe mari între Ilfov, Cluj și Brașov. Diferența dintre o casă modernă de doar 95 m² cu dormitoarele sus și o locuință cu etaj și cinci dormitoare, de 250 m² se vede direct în rata lunară.
Mitul 6: Mai sigur e să vinzi apartamentul și să stai cu chirie până termini casa
Fact: Vânzarea are avantaje reale: un avans mare, un credit mai mic sau chiar fără credit și nicio ipotecă pe locuința în care stați. Dar are și costuri pe care oamenii le subestimează. Chiria pentru 12–24 de luni, cât durează de obicei o construcție, poate ajunge în marile orașe la zeci de mii de lei. Se adaugă impozitul pe transferul proprietății, care depinde de câți ani ați deținut apartamentul (verificați cota actuală la notar), comisionul agenției și două mutări. Și, mai ales, riscul de calendar: dacă șantierul întârzie, plătiți chirie mai mult decât ați calculat. Ipoteca pe apartament vă lasă să locuiți în continuare acasă și să vindeți abia după mutare, fără grabă. Varianta potrivită depinde de cât de sigur este calendarul constructorului și de cât de mare este rata pe care o puteți duce între timp.
Mitul 7: Apartamentul rămâne ipotecat până la ultima rată
Fact: Nu neapărat. După ce casa este terminată, ai proces-verbal de recepție și construcția este intabulată în cartea funciară, poți cere băncii înlocuirea garanției: ipoteca trece pe casă și teren, iar apartamentul este eliberat. Banca va comanda o nouă evaluare și va verifica dacă valoarea casei acoperă soldul creditului cu marja cerută; urmează un act la notar și radierea ipotecii de pe apartament. Abia apoi îl puteți vinde liber sau închiria. Întrebați încă de la semnare dacă substituirea garanției este permisă, ce costă și ce condiții are, și treceți asta în contract. Familiile care plănuiesc să vândă apartamentul pentru a reduce creditul ar trebui să întrebe și de comisionul de rambursare anticipată.
Mitul 8: Dacă apartamentul e al părinților, e doar o formalitate
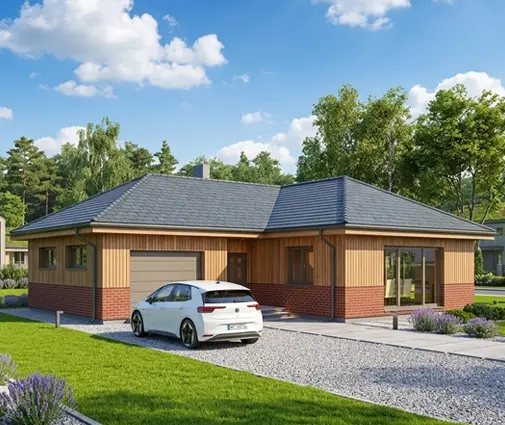
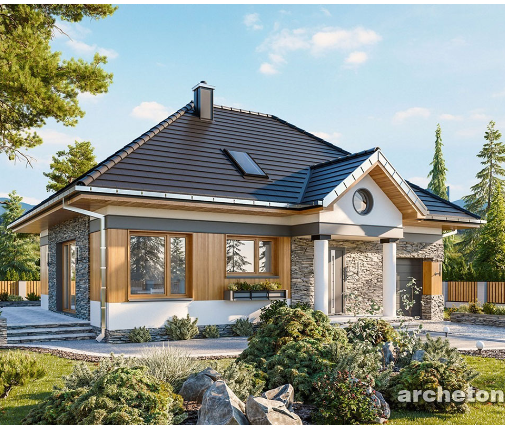
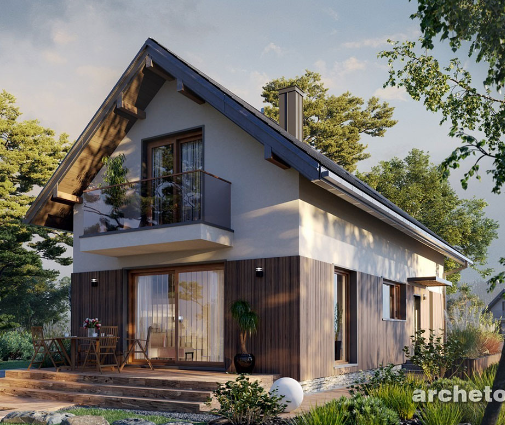
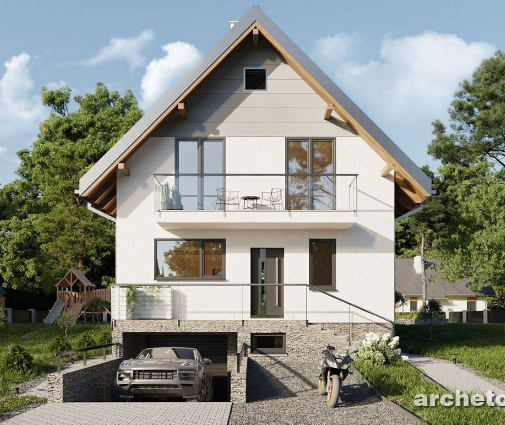
Fact: Părinții devin garanți ipotecari: dacă ratele nu sunt plătite, banca poate executa locuința lor. Toți proprietarii trebuie să semneze la notar, inclusiv soțul sau soția dacă imobilul este bun comun. Este o decizie de familie care merită discutată deschis, cu un plan clar pentru momentul în care apartamentul va fi eliberat. O casă cu dimensiuni rezonabile, ca această locuință clasică pe două niveluri, de 179 m², sau o variantă cu patru dormitoare înghesuite inteligent în 136 m², scurtează perioada în care ei își asumă riscul.
Pe scurt
Apartamentul ca garanție nu crește magic suma de credit, dar face finanțarea mai previzibilă: banca are de la început un imobil cu valoare clară, iar voi locuiți acasă cât durează șantierul. Plătiți în schimb evaluări, notar și asigurări în plus și trebuie să negociați de la început condițiile de eliberare a apartamentului. Comparați în scris oferta cu garanție pe teren, cea cu garanție pe apartament și scenariul vânzării cu chirie, cu toate costurile incluse. Alegeți un proiect pe măsura venitului, nu a plafonului de garanție, și verificați condițiile actuale cu banca, notarul și un arhitect înainte de a semna.