Peste 600 de lei pe lună. Atât poate fi diferența de rată între două oferte pentru același credit de 500.000 de lei, pe 30 de ani, la aceeași bancă. Cele două oferte diferă doar prin felul în care se calculează dobânda. Când construiești o casă, banii sunt deja numărați la sac de ciment, așa că alegerea dintre dobânda fixă și cea variabilă, legată de IRCC, contează cât un etaj în plus. Mai jos sunt cele mai răspândite convingeri despre această alegere și ce se întâmplă de fapt.
Ca să comparăm corect, folosim dobânzi ilustrative, apropiate de ofertele din 2025–2026: 5,5% fix pentru primii 5 ani, 7% fix pe toată durata și 7,5% variabil, adică IRCC de aproximativ 5,7% plus o marjă de 1,8%. Ofertele reale diferă de la o bancă la alta și de la o lună la alta. Cereți întotdeauna fișa standardizată de informații de la cel puțin două-trei bănci.
| Tip de dobândă (ilustrativ, 30 de ani) | Rată la 400.000 lei | Rată la 500.000 lei | Rată la 600.000 lei | Dobândă totală la 500.000 lei |
|---|---|---|---|---|
| Fix 5 ani 5,5%, apoi IRCC + marjă 7,5% | ~2.270 lei, apoi ~2.730 lei | ~2.840 lei, apoi ~3.420 lei | ~3.410 lei, apoi ~4.100 lei | ~695.000 lei |
| Fix pe toată durata 7% | ~2.660 lei | ~3.330 lei | ~3.990 lei | ~697.000 lei |
| Variabil IRCC + marjă 7,5% | ~2.800 lei | ~3.500 lei | ~4.200 lei | ~759.000 lei |
Mitul 1: Dobânda variabilă iese mereu mai ieftină pe termen lung
Fact: Poate ieși mai ieftină, dar numai dacă IRCC scade și rămâne jos ani la rând. În ultimii ani, ofertele cu dobândă fixă pe primii ani au fost adesea sub dobânda variabilă din aceeași zi. Băncile au mizat pe o scădere a dobânzilor și au trecut acest pariu în preț. Dacă IRCC rămâne pe loc, varianta variabilă din tabel costă cu aproape 60.000 de lei mai mult decât celelalte două. Ca să recupereze diferența, IRCC ar trebui să scadă vizibil și să nu mai crească. Nimeni nu poate garanta asta pentru 30 de ani.
Mitul 2: „Fix 5 ani" înseamnă că știi cât plătești
Fact: Știi cât plătești doar 60 de luni. După aceea, creditul trece automat pe IRCC plus o marjă care e scrisă deja în contract. Citiți marja de la semnare, nu doar dobânda promoțională din reclamă. În exemplul nostru, la 500.000 de lei rata sare de la circa 2.840 la circa 3.420 de lei, adică aproape 600 de lei în plus de la o lună la alta. Dacă IRCC e mai mare în anul al șaselea, saltul e și mai mare. O familie care și-a calculat bugetul la limită pe rata din primii ani poate avea o surpriză neplăcută exact când copiii cresc și cheltuielile se schimbă.
Mitul 3: IRCC se schimbă de la o zi la alta, ca vechiul ROBOR
Fact: IRCC este calculat de BNR o dată pe trimestru, ca medie a dobânzilor din tranzacțiile interbancare. Indicele se aplică creditelor cu o întârziere de câteva luni, în prezent aproximativ două trimestre. De aceea rata nu se mișcă zilnic, ci în trepte. Întârzierea lucrează în ambele sensuri. Când dobânzile din piață cresc, rata ta crește abia peste câteva luni, deci ai timp să te pregătești. Când scad, simți scăderea tot cu întârziere. Pentru bugetul unui șantier, previzibilitatea pe câteva luni ajută. Ea nu te apără însă de o tendință de creștere care durează. Regulile de calcul s-au mai modificat de-a lungul timpului, așa că verificați metodologia actuală pe site-ul BNR.
Mitul 4: Cu dobândă fixă pe toată durata rămâi legat de bancă 30 de ani
Fact: Poți rambursa anticipat oricând. La creditele cu dobândă variabilă, rambursarea anticipată se face, de regulă, fără comision. La cele cu dobândă fixă, banca poate cere o compensație, dar legislația actuală o plafonează la un procent mic din suma rambursată, de obicei cel mult 1%. Pentru 50.000 de lei dați înainte de termen, asta înseamnă câteva sute de lei, nu zeci de mii. Plafoanele exacte și condițiile sunt în contract și în legislația în vigoare, deci întrebați explicit banca înainte de semnare.
Mitul 5: Dacă scad dobânzile, refinanțez și gata
Fact: Refinanțarea înseamnă un credit nou, cu toți pașii unui credit nou. Ai nevoie de o evaluare nouă a casei, de notar, de înscrierea ipotecii, de asigurări și, eventual, de compensația pentru rambursarea celui vechi. Toate acestea pot însemna câteva mii de lei. Mai important, banca nouă îți analizează din nou veniturile și gradul de îndatorare după regulile BNR din acel moment. Dacă între timp veniturile au scăzut sau ai mai luat un credit pentru mașină, refinanțarea poate să nu fie posibilă. Merită făcută doar când diferența de dobândă acoperă clar costurile în câțiva ani.
Mitul 6: La creditul de construcție plătești rata întreagă din prima lună
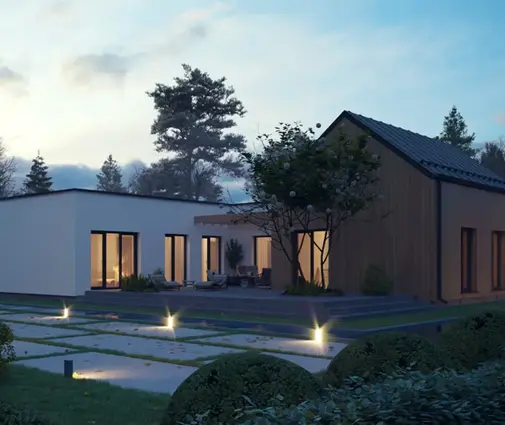
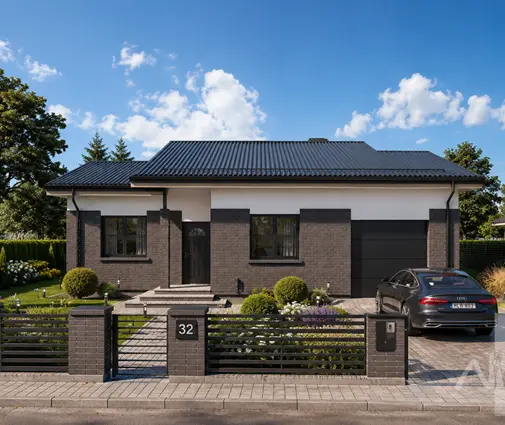
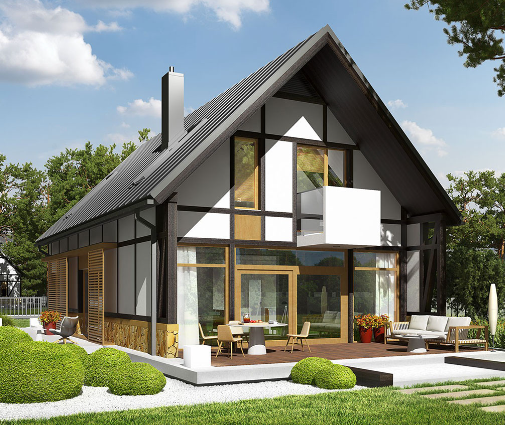
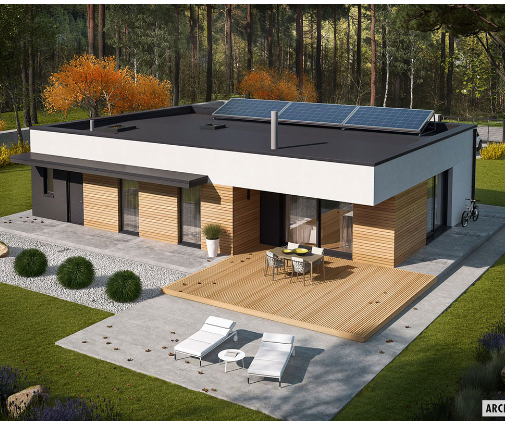
Fact: La un credit ipotecar pentru construcție, banii se eliberează de regulă în tranșe. Fiecare tranșă vine după ce un evaluator confirmă stadiul lucrărilor: fundația, structura, acoperișul, finisajele. Dobânda se plătește doar pe sumele deja trase. Asta face primele luni mai ușoare, dar ascunde o capcană: în perioada șantierului mulți plătesc în paralel chiria și rata care crește de la o tranșă la alta. O casă compactă pe două niveluri, ca acest proiect cu trei dormitoare pe 160 m², sau o variantă și mai strânsă, cu amprentă mică la sol și etaj, se poate închide mai repede. Asta scurtează perioada în care plătești două locuințe deodată.
Mitul 7: Un punct procentual în plus e un detaliu
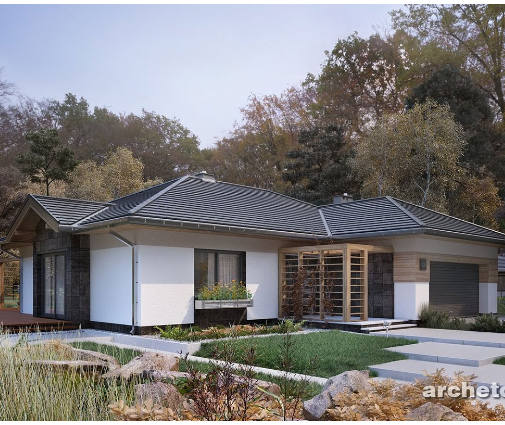
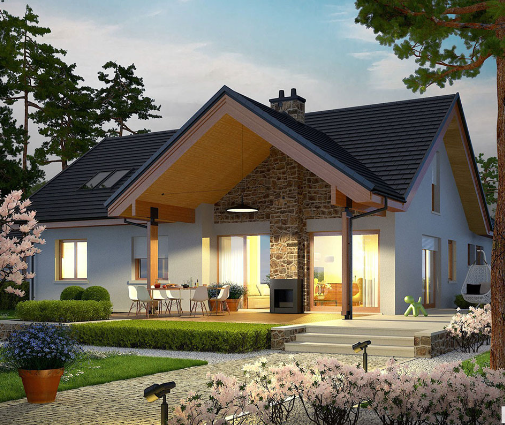
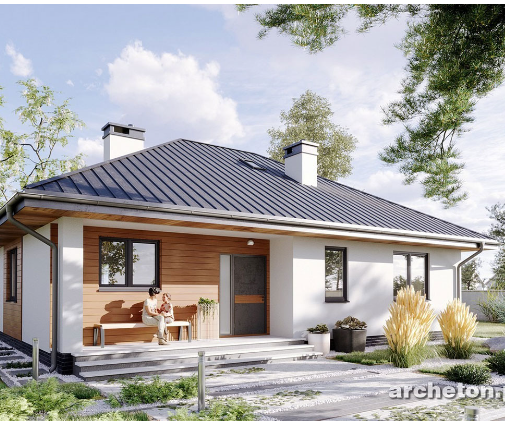
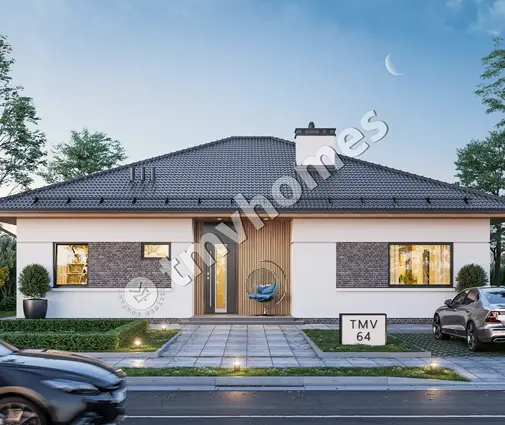
Fact: La 500.000 de lei pe 30 de ani, diferența dintre 6,5% și 7,5% înseamnă aproximativ 340 de lei pe lună. Pe toată durata creditului, asta face peste 120.000 de lei. Pe aceeași logică, suprafața casei cântărește cât dobânda. Un parter de 102 m² cu trei dormitoare sau o casă de 120 m² cu linii simple, moderne cere un credit vizibil mai mic decât o casă de familie de 237 m² pe două niveluri. La un cost de construcție la roșu plus finisaje de câteva mii de lei pe metru pătrat, fiecare 10 m² renunțați micșorează creditul. Fiecare leu de credit în minus scade apoi și dobânda totală.
Mitul 8: Dobânda din reclamă e costul real al creditului
Fact: Costul real se vede în DAE, dobânda anuală efectivă. DAE include comisioanele, asigurarea de viață și cea a locuinței, plus condițiile de reducere a dobânzii. Multe oferte au dobânda mai mică doar dacă îți muți salariul la bancă sau încheii asigurările prin ea. Dacă renunți la aceste condiții mai târziu, dobânda crește. Comparați ofertele pe DAE și pe aceeași sumă și durată, iar pentru varianta „fix 5 ani" cereți și simularea ratei după încheierea perioadei fixe.
Ce alege o familie cu bugetul deja întins de șantier
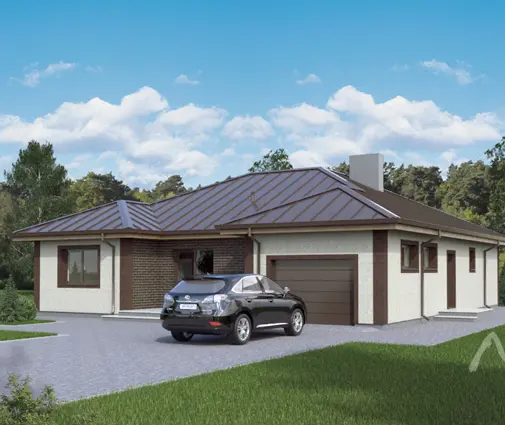
Dacă rata e deja aproape de limita pe care o poți duce, o creștere bruscă e cel mai mare risc, mai mare decât câteva zeci de mii de lei de dobândă în plus pe 30 de ani. Pentru o astfel de familie, dobânda fixă pe toată durata, sau măcar pe o perioadă cât mai lungă, cumpără liniște. Rata fixă pe 5 ani are sens doar dacă puteți plăti fără probleme rata calculată la IRCC plus marjă, cu o rezervă de cel puțin câteva sute de lei. Rambursările anticipate din primii ani, făcute din bonusuri sau din economiile rămase după mutare, reduc oricum suma expusă la variații. Iar cea mai sigură pârghie rămâne casa însăși: un parter bine organizat, ca acest proiect cu patru dormitoare pe 164 m², poate încăpea într-un credit pe care îl duceți liniștiți chiar și în anii mai grei. Înainte de semnare, verificați condițiile actuale cu banca și cu un consultant de credit independent.