Este o noapte de iulie, iar casa voastră e ridicată la roșu, fără acoperiș. Vine o vijelie, ploaia intră peste planșeu, iar a doua zi dimineață lipsesc de pe șantier două paleți de BCA și un rulou de cablu. Cine plătește? Mulți proprietari descoperă abia atunci că PAD-ul nu acoperă o casă neterminată, că polița de locuință nu există încă și că în contractul cu constructorul nu scrie nimic despre asigurare.
O casă unifamilială în Romania se construiește, de regulă, în 12–18 luni, de la autorizația de construire până la recepție. Mai jos găsiți cele 7 lucruri pe care merită să le clarificați înainte de turnarea fundației, ca să nu rămâneți voi cu paguba.
1. Riscurile reale ale unui șantier de casă
Pe un șantier de locuință, cele mai frecvente pagube nu sunt spectaculoase, dar se adună repede: furtuni și grindină care lovesc structura neprotejată, inundații ale săpăturii sau ale subsolului, furturi de materiale și scule (fier-beton, cabluri, centrala sau ferestrele livrate înainte de montaj), incendii pornite de la lucrări cu flacără la hidroizolație. La acestea se adaugă cutremurul, un risc real în zona seismică Vrancea, chiar dacă structura este proiectată după codul P100.
Al doilea tip de risc este răspunderea față de alții: un muncitor care cade de pe schelă, o macara care avariază gardul vecinului, o săpătură care fisurează casa de alături. Pe loturile înguste din jurul Bucureștiului, Clujului sau Brașovului, unde casele sunt la câțiva metri una de alta, astfel de daune la vecini nu sunt rare.
2. Ce acoperă o poliță CAR (Construction All Risks)
Polița CAR, numită și „asigurare toate riscurile construcții”, este gândită exact pentru perioada șantierului. Are, de obicei, două secțiuni. Prima acoperă lucrarea însăși: pagubele fizice la construcție și la materialele aflate pe șantier, produse de fenomene naturale, incendiu, furt prin efracție sau accidente de execuție. A doua secțiune este răspunderea civilă față de terți, adică daunele produse vecinilor sau trecătorilor din cauza lucrărilor.
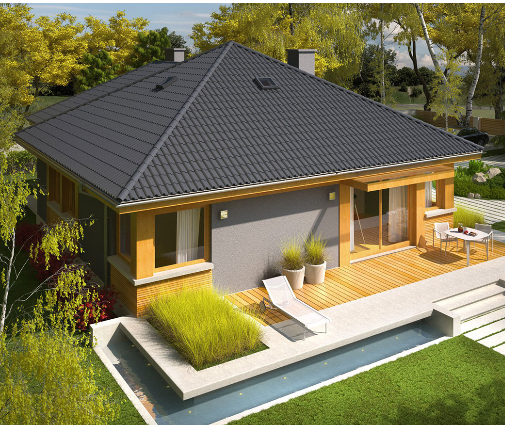
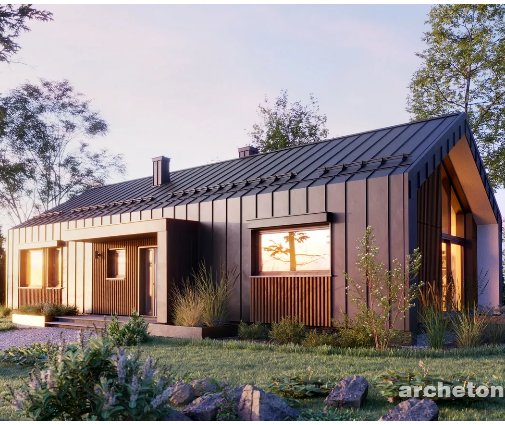
Citiți cu atenție excluderile. Multe polițe nu acoperă greșelile de proiectare, uzura sculelor, furtul fără urme de efracție sau pagubele produse când șantierul a fost lăsat neprotejat. Unele asigurători cer ca șantierul să fie împrejmuit, iar materialele valoroase să stea închise. Pentru o casă parter compactă, cum este acest proiect de casă parter cu 3 dormitoare și 103 m², perioada de expunere este mai scurtă și polița mai ieftină, dar riscurile sunt aceleași.
3. Cât costă polița CAR și cine o încheie
Prima se calculează ca procent din valoarea lucrării și depinde de durată, de zona seismică, de franșiză și de riscurile incluse. Orientativ, pentru o casă unifamilială, în 2025 ofertele se situau de obicei în zona câtorva zecimi de procent din valoarea construcției. Pentru o casă de aproximativ 150 m², cu o valoare la cheie de 500.000–700.000 lei, asta înseamnă de regulă câteva mii de lei pentru întreaga durată a șantierului. Cereți oferte de la cel puțin două-trei asigurători și comparați franșizele, nu doar prima.
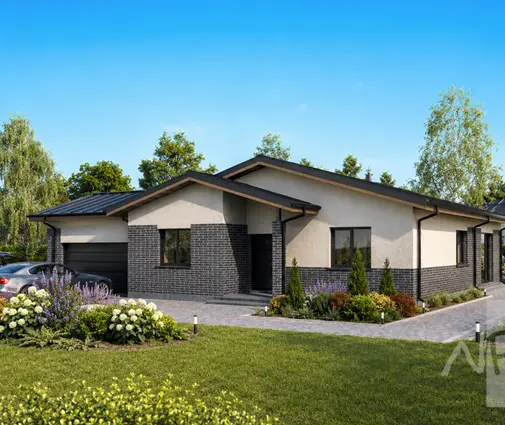
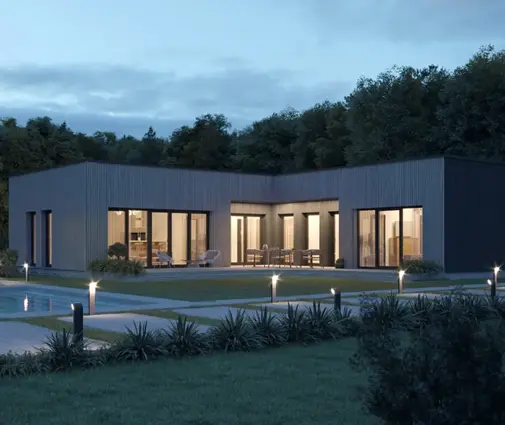
Polița poate fi încheiată de beneficiar sau de constructor. Dacă lucrați cu o firmă în antrepriză generală, cel mai simplu este ca firma să o încheie, cu voi trecuți ca beneficiari ai despăgubirii. Dacă vă construiți casa „în regie proprie”, cu echipe diferite pentru structură, acoperiș și instalații, polița o încheiați voi, pentru că nimeni altcineva nu răspunde pentru întregul șantier. Pentru o casă parter mai mare, precum acest plan de casă pe un nivel de 175 m², cu garaj pentru două mașini, valoarea asigurată crește, deci și diferențele între oferte contează mai mult.
4. Asigurarea de răspundere profesională a constructorului
Pe lângă polița CAR, întrebați constructorul dacă are o asigurare de răspundere civilă profesională și cereți copia ei. Ea acoperă pagubele produse din greșeala firmei în execuție: o fundație turnată greșit, o hidroizolație care cedează, o instalație care inundă casa după montaj. Verificați trei lucruri: suma maximă asigurată (care trebuie să fie pe măsura lucrării voastre), perioada de valabilitate (să acopere tot șantierul) și dacă polița include și subcontractorii.
Nu uitați nici de partea de muncă. Firma răspunde de securitatea și sănătatea muncitorilor săi, dar dacă angajați meseriași „cu ziua”, fără contract, un accident pe șantierul vostru poate deveni problema voastră. Este unul dintre cele mai scumpe riscuri pe care și le asumă, fără să știe, cei care construiesc singuri. Rețineți și că, potrivit Legii 10/1995 privind calitatea în construcții, proiectantul și executantul răspund pentru viciile ascunse și pentru cele ale structurii de rezistență și după recepție; detaliile și termenele le puteți verifica cu un avocat sau cu dirigintele de șantier.
5. Ce trebuie scris în contractul de execuție
O poliță bună nu ajută dacă nu e legată de contract. Cereți să apară explicit în contract cine încheie polița CAR, valoarea asigurată, durata și obligația de a o prelungi dacă șantierul întârzie. Scrieți că firma trebuie să prezinte polița de răspundere profesională înainte de începerea lucrărilor, cine răspunde de paza materialelor și de împrejmuire, și cine suportă franșiza în caz de daună.
Adăugați o garanție de bună execuție, de obicei sub forma unei sume reținute din plăți și eliberate după recepție, plus termenul de garanție pentru lucrări. Plățile în tranșe, legate de etape verificate de dirigintele de șantier (fundație, structură, acoperiș, închideri), vă protejează mai bine decât orice avans mare. Pentru o casă pe două niveluri, cum este acest proiect de casă P+1 cu 4 dormitoare, 179 m² și garaj, etapele sunt mai multe și merită descrise una câte una.
6. PAD: când devine obligatorie și ce acoperă
Polița PAD este asigurarea obligatorie a locuinței și acoperă trei riscuri: cutremurul, inundația și alunecarea de teren. Ea se emite pentru o locuință existentă, nu pentru un șantier, așa că o încheiați după recepția la terminarea lucrărilor, când casa este finalizată și declarată la primărie pentru impozitare. Nu așteptați intabularea ca să vă gândiți la ea: tot atunci depuneți și declarația fiscală, iar lipsa PAD-ului poate fi amendată.
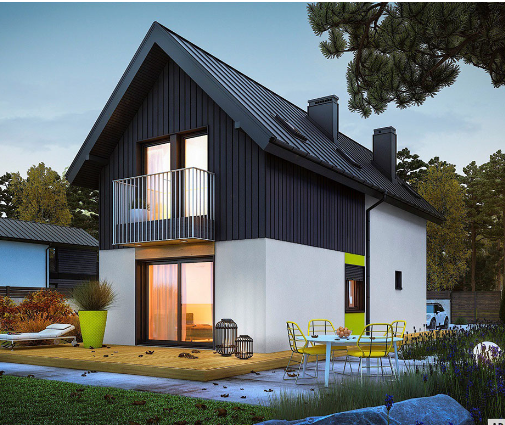
Suma asigurată prin PAD este fixă și mică față de valoarea unei case noi. În 2025, pentru o casă din beton armat, cărămidă sau BCA (tipul A), prima era de 20 de euro pe an, plătită în lei, pentru o sumă asigurată de 20.000 de euro. S-au discutat în ultimii ani modificări ale acestor valori, deci verificați cuantumul actual la asigurător. Chiar și pentru o casă mică, cum este acest plan de casă cu etaj, 3 dormitoare și 95 m², 20.000 de euro acoperă doar o parte din costul reconstrucției.
7. Polița facultativă și ce cere banca la un credit ipotecar
Pentru diferența dintre suma PAD și valoarea reală a casei aveți nevoie de o poliță facultativă de locuință. Ea poate include, pe lângă cutremur și inundație, incendiul, furtul, avariile la instalații, fenomenele meteo și răspunderea față de vecini. Asigurați casa la valoarea de reconstrucție, nu la prețul pieței imobiliare, care include și terenul.
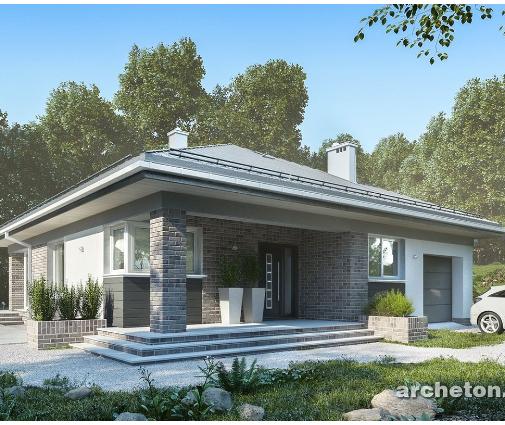
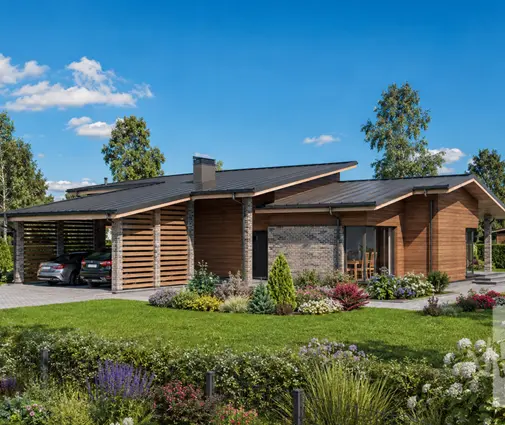
Dacă finanțați construcția cu credit ipotecar, banca vă va cere aproape sigur ambele polițe, iar cea facultativă cesionată în favoarea ei. Multe bănci cer o asigurare și pe durata construcției, pentru că eliberează banii în tranșe, după rapoarte ale evaluatorului la fiecare etapă. Întrebați de la început ce poliță acceptă banca, dacă o puteți încheia la orice asigurător și cum se ajustează suma asigurată pe măsură ce casa avansează. Pentru o casă parter de 145 m², precum acest proiect minimalist cu 3 dormitoare și garaj dublu, sau pentru una mai compactă, precum această casă cu etaj de 133 m² și garaj, condițiile sunt aceleași: fără polițele cerute, tranșele următoare pot întârzia.
Pe scurt: ordinea corectă
Înainte de prima săpătură, clarificați în contract cine încheie polița CAR și cereți copia asigurării de răspundere profesională a constructorului. Pe durata șantierului, păstrați polița valabilă și șantierul păzit. La recepție, încheiați PAD-ul și polița facultativă, cesionată băncii dacă aveți credit. Câteva mii de lei investite în asigurări, raportate la valoarea unei case, sunt cel mai ieftin mod de a vă asigura că o noapte cu furtună rămâne doar o poveste. Pentru detaliile care se schimbă de la an la an, de la cuantumul PAD la cerințele băncii, verificați întotdeauna la asigurător, la bancă și cu dirigintele de șantier.