Cea mai scumpă greșeală la cumpărarea unui teren nu se face la vizionare, ci la semnarea unei hârtii scrise de mână: „Am primit suma de 5.000 de euro pentru terenul din ...”. Nu scrie dacă suma e avans sau arvună, nu scrie termenul și nici ce se întâmplă dacă vânzătorul se răzgândește. Peste două luni, vânzătorul primește o ofertă mai bună, iar cumpărătorul descoperă că are doar o chitanță și un proces în perspectivă.
Acest ghid nu se ocupă de verificarea terenului (regim urbanistic, PUG, PUZ, utilități), ci de tranzacția în sine. Practic, aveți două drumuri: un antecontract autentificat la notar, cu arvună, urmat de contractul final, sau vânzarea directă la notar, fără etapă intermediară. Le comparăm criteriu cu criteriu.
Comparația pe scurt
| Criteriu | Antecontract cu arvună + contract final | Vânzare directă la notar |
|---|---|---|
| Siguranța juridică | Mare, mai ales dacă promisiunea este notată în cartea funciară | Mare, dar doar din ziua semnării; până atunci, nimic nu vă rezervă terenul |
| Dacă tranzacția cade | Reguli clare pentru arvună sau avans, stabilite în contract | Nu există obligații înainte de semnare |
| Documente | Aceleași acte, cerute de două ori (la antecontract și la final) | Un singur set de acte |
| Costuri | Un onorariu notarial în plus pentru antecontract | Doar onorariul pentru contractul de vânzare |
| Plata | Arvună la antecontract, restul la final, ideal prin contul notarului | Toată suma la semnare, ideal prin contul notarului |
| Teren extravilan | Potrivit: lasă timp pentru procedura de preempțiune | Posibilă doar după ce preempțiunea s-a încheiat |
| Durată totală | De la câteva săptămâni la câteva luni | Câteva zile până la semnare, apoi intabularea |
| Credit ipotecar | De regulă necesar: banca cere antecontractul | Rar posibil, doar cu bani proprii |
Siguranța juridică: cine vă garantează terenul până la semnare
Un antecontract (promisiune bilaterală de vânzare-cumpărare) încheiat sub semnătură privată este valabil, dar oferă puțină protecție practică. Încheiat în formă autentică la notar, el poate fi notat în cartea funciară, iar orice cumpărător ulterior va vedea că terenul este deja promis. Dacă vânzătorul refuză să semneze contractul final, puteți cere în instanță o hotărâre care să țină loc de contract, cu condiția să vă fi îndeplinit partea voastră de obligații.
Un antecontract bun cuprinde: datele părților și ale terenului (număr cadastral, număr de carte funciară, suprafață), prețul și moneda, suma plătită acum și natura ei (arvună sau avans), termenul limită pentru contractul final, cine plătește fiecare taxă, ce se întâmplă dacă banca nu aprobă creditul și obligația vânzătorului de a radia eventualele ipoteci sau sarcini.
Verdict: antecontractul autentificat câștigă ori de câte ori între acord și semnare trec mai mult de câteva zile.
Dacă tranzacția cade: avans sau arvună
Aici se nasc cele mai multe conflicte. Codul civil face diferența clar, iar contractul trebuie să numească explicit suma:
- Avansul este o simplă plată anticipată din preț. Dacă vânzarea nu se mai face, indiferent din vina cui, avansul se restituie. Pentru un eventual prejudiciu, partea păgubită trebuie să ceară separat despăgubiri.
- Arvuna confirmatorie are rol de garanție. Dacă se retrage cumpărătorul, vânzătorul păstrează arvuna. Dacă se retrage vânzătorul, cumpărătorul poate cere dublul ei. În ambele cazuri, partea nevinovată poate alege și executarea silită a contractului.
- Arvuna de dezicere (penalizatoare) dă fiecărei părți dreptul de a se retrage, cu prețul pierderii arvunei sau al restituirii ei în dublu.
În practică, arvuna este de obicei între 5% și 10% din preț. Dacă cumpărați cu credit, cereți o clauză expresă: dacă banca refuză finanțarea fără vina voastră, arvuna se restituie. Fără această clauză, un refuz de credit vă poate costa întreaga sumă.
Verdict: pentru cumpărător, arvuna confirmatorie cu clauză de credit este cea mai echilibrată; la vânzarea directă problema nu se pune.
Documentele cerute de notar
Lista poate varia ușor de la un birou notarial la altul, dar în mod obișnuit notarul cere:
- Actul de proprietate al vânzătorului: contract, certificat de moștenitor, titlu de proprietate sau hotărâre judecătorească.
- Extrasul de carte funciară pentru autentificare, solicitat chiar de notar de la OCPI. Pe perioada valabilității lui, cartea funciară este practic rezervată pentru tranzacția voastră.
- Documentația cadastrală (planul de amplasament și delimitare) și numărul cadastral. Fără teren intabulat și cu cadastru, vânzarea se complică serios.
- Certificatul de atestare fiscală de la direcția de taxe și impozite locale, care arată că impozitul pe teren este plătit.
- Actele de identitate ale părților și, dacă vânzătorul este căsătorit, prezența sau acordul soțului pentru bunurile comune.
- Pentru teren agricol extravilan: dovezile procedurii de preempțiune și avizele cerute de lege.
Verdict: la vânzarea directă actele se adună o singură dată; cu antecontract, verificați-le temeinic chiar de la prima întâlnire.
Costuri: notar, ANCPI și impozitul vânzătorului
Onorariul notarial se calculează pe tranșe de valoare, după grila profesiei, la care se adaugă TVA. În 2025–2026, pentru un teren de aproximativ 250.000 de lei (circa 50.000 de euro), onorariul cu TVA ajunge de regulă la câteva mii de lei. Antecontractul autentificat are un onorariu separat, mai mic decât cel al vânzării.
Tariful ANCPI pentru intabularea dreptului de proprietate al unei persoane fizice este un procent mic din valoare, în jur de 0,15%, adică în exemplul de mai sus câteva sute de lei. Se adaugă costul extraselor de carte funciară.
Impozitul pe venitul din transferul proprietății îl datorează vânzătorul, iar notarul îl calculează și îl reține la semnare. Regulile în vigoare din 2023 prevăd 3% pentru terenurile deținute de cel mult trei ani și 1% pentru cele deținute mai mult. De obicei, cumpărătorul plătește notarul și ANCPI, iar vânzătorul impozitul, dar totul se poate negocia. Grilele și cotele se schimbă, așa că cereți notarului un calcul scris înainte de semnare.
Verdict: vânzarea directă este mai ieftină cu un onorariu, iar diferența contează rar raportat la prețul terenului.
Plata: contul de consemnare al notarului
Banii cash într-o geantă sau un transfer făcut înainte de semnare sunt cele mai riscante variante. Multe birouri notariale oferă un cont de consemnare (escrow): cumpărătorul depune suma, iar notarul o eliberează către vânzător doar după îndeplinirea condițiilor din contract, de exemplu semnarea sau confirmarea intabulării. Contul presupune un cost suplimentar, dar elimină riscul ca una dintre părți să rămână fără bani sau fără teren. La credit ipotecar, banca virează direct, după reguli proprii.
Verdict: egalitate; folosiți contul notarului pe oricare dintre cele două drumuri.
Terenul extravilan și dreptul de preempțiune
Pentru terenurile agricole din extravilan, legea acordă un drept de preempțiune, adică de cumpărare cu prioritate, unor categorii precum coproprietarii, arendașii, vecinii și statul. Vânzătorul înregistrează oferta la primărie, aceasta se afișează, iar preemptorii au un termen legal pentru a o accepta, după ultimele modificări de ordinul a 45 de zile lucrătoare. Abia după aceea, cu avizele necesare, se poate semna contractul. Un antecontract cu preț și condiții clare vă protejează pe durata acestor săptămâni.
Atenție însă: pe teren extravilan nu se poate construi o casă de locuit fără introducerea lui în intravilan, de regulă printr-un PUZ, o procedură lungă și incertă. Verificați termenele și procedura actuală la primărie sau cu un avocat înainte să dați vreun ban.
Verdict: la extravilan, antecontractul este practic singura variantă rezonabilă.
Cât durează până la intabulare și certificatul de urbanism
După semnare, notarul transmite electronic cererea de intabulare la OCPI. În procedura obișnuită, încheierea vine în cel mult câteva săptămâni, iar contra cost există și procedura de urgență. Cu încheierea de intabulare și extrasul pe numele vostru, depuneți cererea pentru certificatul de urbanism în vederea autorizației de construire. Certificatul de urbanism informativ îl puteți cere chiar înainte de cumpărare, și merită să o faceți.
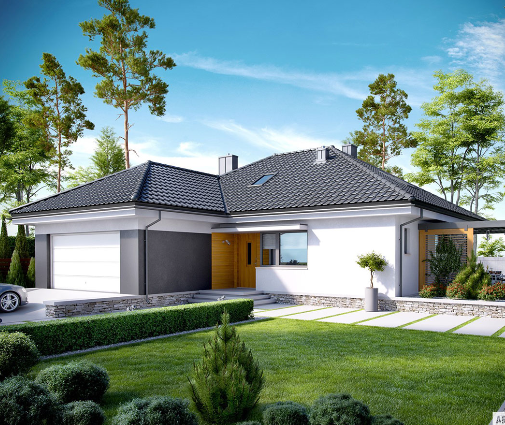
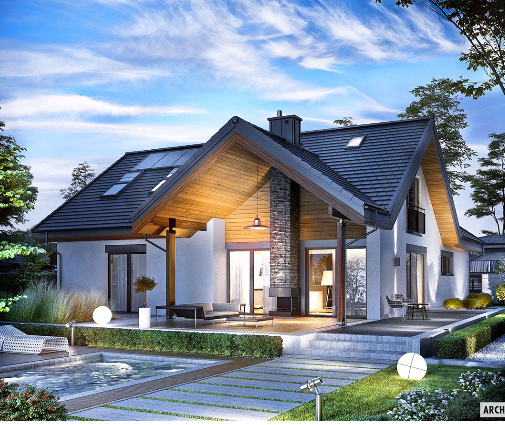
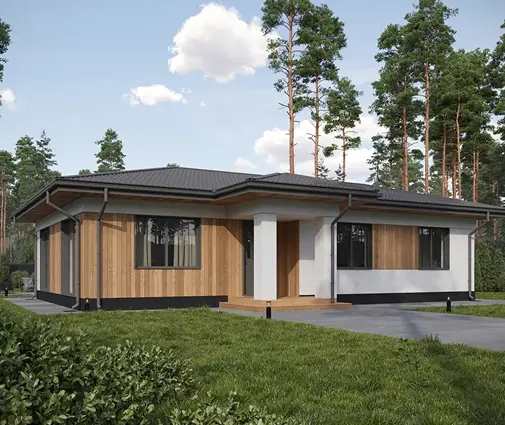
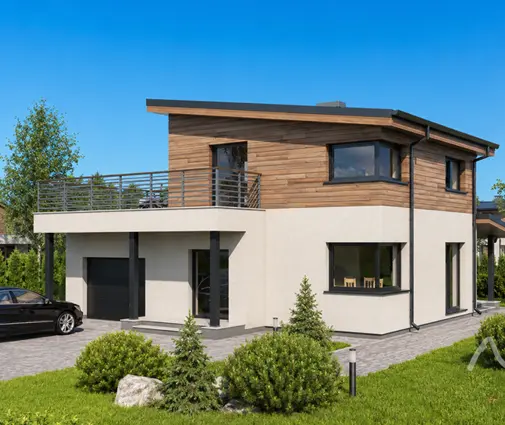
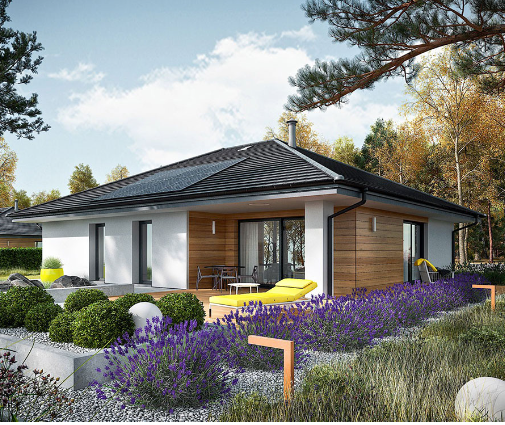
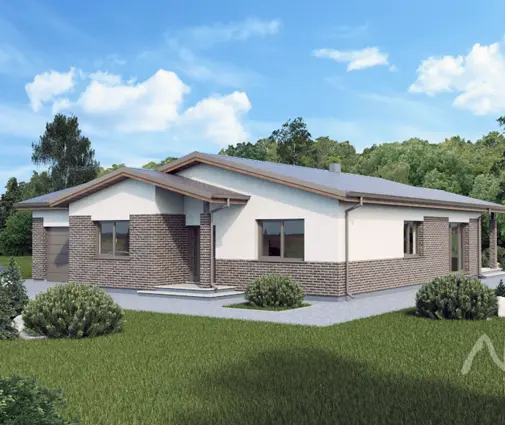
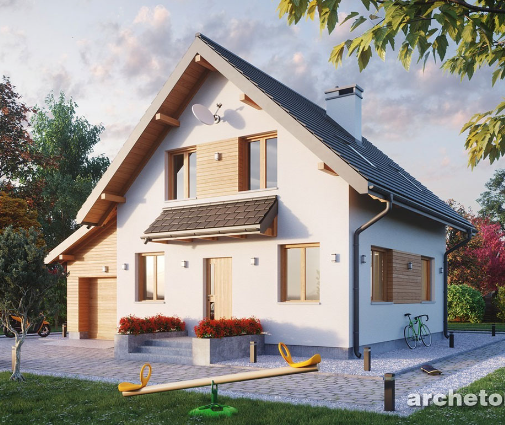
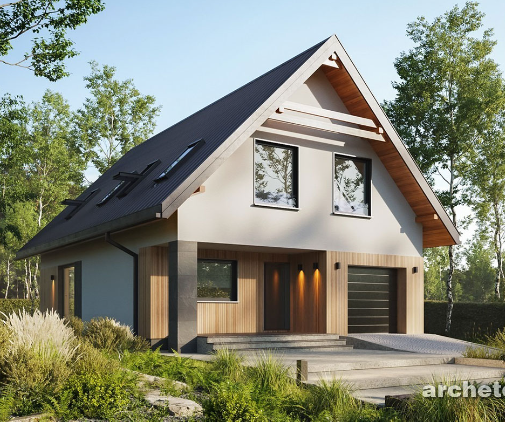
Timpul de așteptare îl puteți folosi pentru alegerea casei. Pe un lot îngust din jurul Clujului sau al Brașovului, o casă pe două niveluri ocupă mai puțin teren: o casă tradițională P+1 de 108 m² cu 3 dormitoare sau un plan pe două niveluri de 164 m² cu 4 dormitoare. Pe loturile mai late din jurul Bucureștiului, mulți preferă parterul: o casă parter de 158 m² cu 3 dormitoare și garaj sau, pentru un buget mic, o casă compactă de 79 m² cu 2 dormitoare.
Verdict: vânzarea directă ajunge mai repede la intabulare; antecontractul adaugă timpul până la contractul final.
Cine ce să aleagă
- Cumpărați cu credit ipotecar: antecontract autentificat, cu arvună și clauză de restituire dacă banca refuză finanțarea.
- Aveți banii, actele sunt complete și terenul e intravilan: vânzarea directă la notar, cu plata prin contul de consemnare.
- Terenul este extravilan agricol: antecontract, apoi preempțiunea, și verificarea serioasă a șanselor de a construi.
- Vânzătorul are de rezolvat sarcini sau o succesiune: antecontract cu termen clar și obligația expresă de a le rezolva înainte de contractul final.
- Vreți să începeți proiectul repede: cereți certificatul de urbanism informativ încă de la antecontract și alegeți casa în paralel, de exemplu o casă modernă P+1 de 181 m² cu 4 dormitoare și garaj dublu sau o casă tradițională de 201 m² pe două niveluri.