„Mai așteptăm un an, poate se ieftinesc materialele.” Este probabil cea mai des auzită frază printre cei care au teren lângă București, Cluj sau Brașov și un proiect început în sertar. Din 2020 până azi, prețurile nu au scăzut însă niciun an. Au crescut doar mai repede sau mai încet. Asta nu înseamnă că așteptarea e mereu o greșeală. Înseamnă că trebuie calculată, nu simțită.
Mai jos ai un plan în pași, cu cifre orientative pentru o casă de aproximativ 130 m². La final găsești o formulă simplă pe care o poți aplica propriului buget.
Pasul 1: Alege casa de referință și află cât costă azi
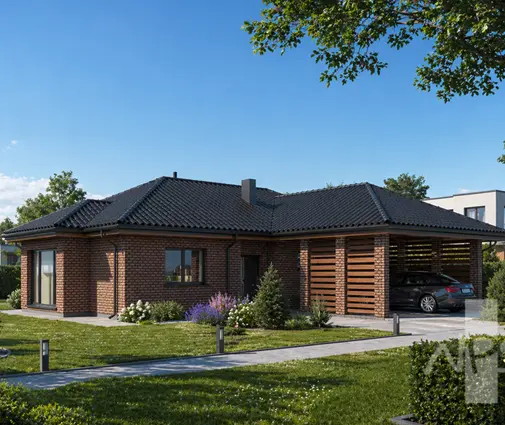
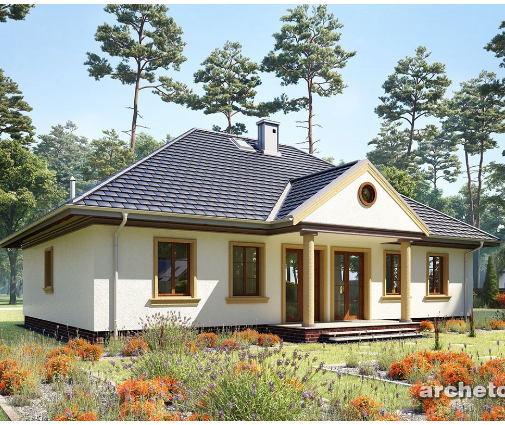
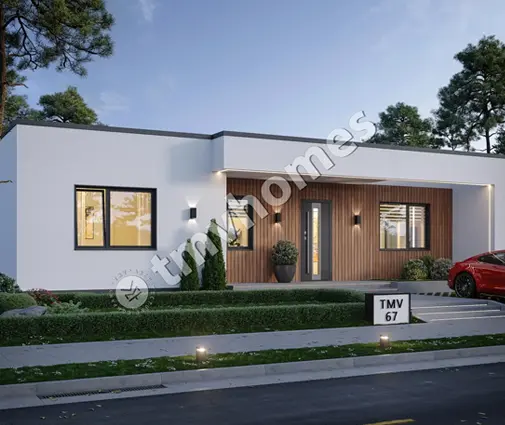
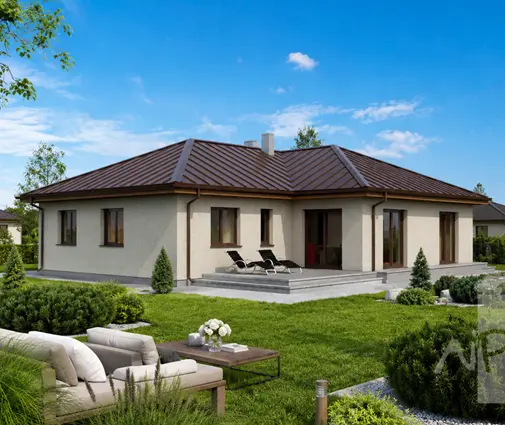
Nu poți compara „acum” cu „peste un an” fără o casă concretă. Alege un proiect apropiat de ce vrei: un parter de circa 130 m² sau un P+M compact. Un exemplu bun de reper este această casă pe un singur nivel, cu trei dormitoare, în jur de 126 m². Dacă bugetul e strâns, ia în calcul și o variantă mai mică, cum ar fi parterul de 109 m² cu trei camere de dormit.
Cere apoi două sau trei oferte de la constructori locali pentru structură (fundație, cadre din beton armat, zidărie din cărămidă sau BCA, acoperiș) și o estimare pentru finisaje și instalații.
Cât durează: 2–4 săptămâni. Cât costă: de regulă nimic, ofertele preliminare sunt gratuite.
Pasul 2: Uită-te la ce s-a întâmplat din 2020 încoace
Institutul Național de Statistică publică lunar indicii costului în construcții, separat pentru materiale și manoperă, inclusiv pentru clădiri rezidențiale. Seriile arată un salt puternic în 2021–2022, provocat de oțel, lemn și energie. Au urmat creșteri mai mici, dar continue, susținute mai ales de manoperă. Merită să descarci seria de pe site-ul INS și să împarți valoarea de azi la cea din anul care te interesează.
Tradus în bani, pentru aceeași casă de 130 m² la cheie, cu finisaje medii, fără teren, branșamente și proiect, intervalele orientative arată cam așa:
| Anul | Lei/m² (orientativ) | Casa de 130 m² |
|---|---|---|
| 2020 | 2.800–3.500 | 365.000–455.000 lei |
| 2021 | 3.100–3.900 | 405.000–505.000 lei |
| 2022 | 3.800–4.700 | 495.000–610.000 lei |
| 2023 | 4.200–5.100 | 545.000–665.000 lei |
| 2024 | 4.500–5.500 | 585.000–715.000 lei |
| 2025 | 4.800–5.900 | 625.000–765.000 lei |
| 2026 | 5.100–6.300 | 665.000–820.000 lei |
Acestea sunt estimări din oferte uzuale de pe piață, nu statistici oficiale. Diferențele între zone sunt mari: în jurul Bucureștiului și al Clujului manopera e vizibil mai scumpă decât într-un oraș mic. Concluzia rămâne aceeași: în niciun an din ultimii șase nu ar fi fost mai ieftin să amâni.
Pasul 3: Pune la socoteală TVA de 21%
Din august 2025, cota standard de TVA a urcat de la 19% la 21%. Dacă îți construiești singur casa, plătești cota standard pe materiale și pe serviciile constructorului. Calculul e simplu: un buget care includea TVA de 19% crește cu aproximativ 1,7% doar din această cauză. La o casă de 700.000 lei, asta înseamnă cam 11.000–12.000 lei în plus.
Lecția pentru viitor: modificările fiscale apar repede și se aplică imediat. Nu poți „aștepta” o scădere de taxe și nu ai cum să o planifici.
Cât durează: o oră cu un calculator. Cât costă: nimic.
Pasul 4: Estimează cât se scumpește casa în anul următor
Pentru anul următor ai nevoie de o singură cifră: cu cât crește, realist, costul casei tale. Manopera e partea cea mai rigidă. Salariile din construcții au crescut constant, iar facilitățile fiscale ale sectorului au fost restrânse începând cu 2025, așa că lipsa de meseriași nu dispare peste noapte. La materiale, prețurile pot stagna un timp, dar rareori scad semnificativ.
Un scenariu prudent pentru calcul este o creștere de 5–8% pe an. Dacă inflația rămâne ridicată, ia capătul de sus. Întreabă-ți și constructorul cât timp își menține oferta: multe oferte sunt valabile doar 30–90 de zile.
Cât costă așteptarea: la 700.000 lei și 6%, aproximativ 42.000 lei.
Pasul 5: Adună chiria pe 12 luni
Acesta este costul pe care mulți îl uită, pentru că îl plătesc oricum. Dacă stai cu chirie, fiecare lună de amânare mai adaugă o chirie în plus. O chirie de 2.000–3.000 lei pe lună înseamnă 24.000–36.000 lei pe an, bani care nu se întorc niciodată la tine.
Dacă locuiești la părinți și nu plătești chirie, acest pas îți dă un argument real pentru așteptare. Notează-l cinstit în calcul.
Pasul 6: Verifică ce câștigi la credit
Creditele ipotecare cu dobândă variabilă se raportează la IRCC, la care banca adaugă o marjă. IRCC a fost foarte jos în 2020–2021, a urcat apoi abrupt și s-a menținut în jurul a 5–6% în 2024–2025. Multe bănci oferă și dobânzi fixe pentru primii ani, cu condiții diferite. Pentru cifrele la zi, verifică valoarea publicată de BNR și cere simulări de la cel puțin două bănci.
Cât valorează o scădere de dobândă? Pe un credit de 500.000 lei pe 30 de ani, diferența dintre 7% și 6,5% este de aproximativ 160–170 lei pe lună, adică circa 2.000 lei pe an. Nu e puțin, dar e mult sub costul din pașii 4 și 5. În plus, un credit poate fi refinanțat mai târziu, când dobânzile scad. O casă nu poate fi „refinanțată” la prețul de anul trecut.
Cât durează: 1–2 săptămâni pentru simulări și preaprobare. Cât costă: de obicei gratuit sau un comision mic de analiză.
Pasul 7: Nu pune bani pe un program care încă nu există
Programele finanțate prin AFM, cum este Casa Verde pentru panouri fotovoltaice sau pompe de căldură, au avut runde la intervale neregulate, cu bugete și condiții care s-au schimbat de la o ediție la alta. A aștepta un an întreg pentru o subvenție care poate să nu apară, sau care se epuizează în câteva ore, rareori se justifică.
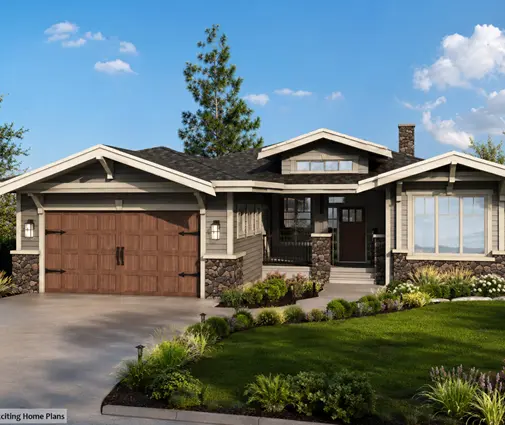
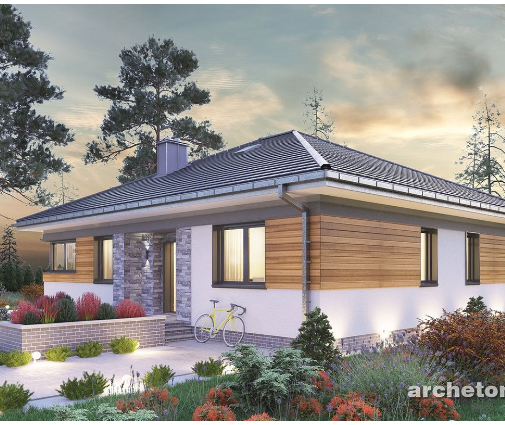
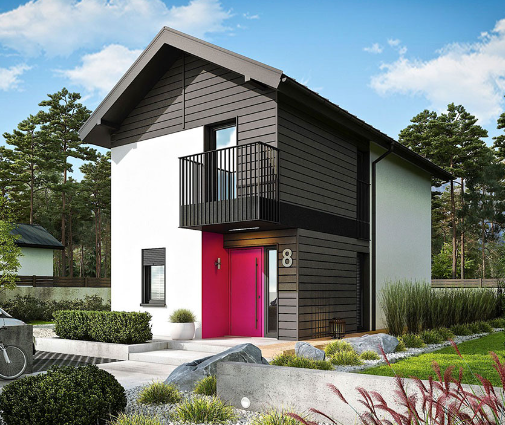
Varianta mai sigură: proiectează casa pentru cerințele nZEB, cu izolație bună, tâmplărie performantă și spațiu tehnic pentru pompă de căldură. Lasă instalarea fotovoltaicelor pentru momentul în care apare o rundă. Un parter compact, cum este această casă modernă de 113 m², cu volum simplu, ajunge ușor la un consum mic tocmai datorită formei. Este util indiferent de subvenție.
Pasul 8: Fă calculul tău
Pune pe o foaie cele două coloane.
Costul așteptării = costul casei azi × creșterea estimată + chiria pe 12 luni + alte costuri (depozitare, navetă, o ofertă pierdută).
Câștigul așteptării = economia la rată în primii ani + o eventuală subvenție sigură + dobânda pe care o primești pentru economiile puse deoparte.
Un exemplu: o casă de 700.000 lei, creștere de 6% (42.000 lei) și chirie de 2.500 lei (30.000 lei) dau un cost al așteptării de circa 72.000 lei. De partea cealaltă: 2.000 lei economie la rată și poate 3.000–4.000 lei dobândă la depozit. Diferența e clară. Așteptarea câștigă de obicei doar în trei situații: nu plătești chirie, nu ai încă avansul minim, sau venitul tău urmează să crească sigur și mult.
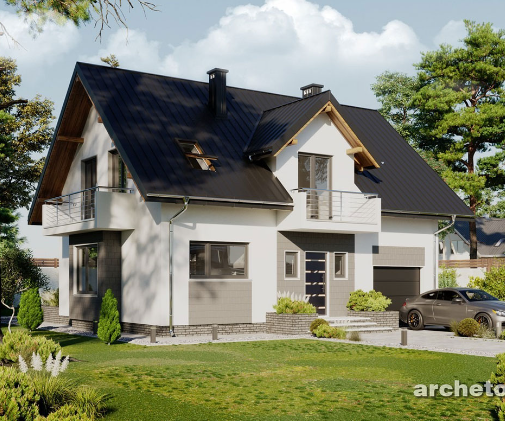
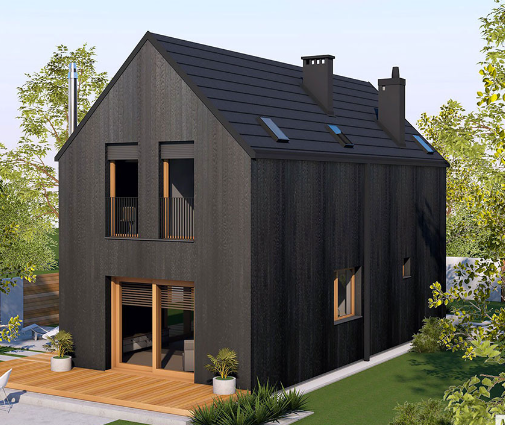
Dacă problema este suma totală, nu momentul, alege o casă mai mică în loc să amâni. Un P+M de 95 m² care încape tot trei dormitoare sau un model pe două niveluri de 82 m², cu două camere pot fi construite acum, cu un credit mai mic.
Pasul 9: Folosește anul, chiar dacă alegi să aștepți
Dacă ai decis totuși să amâni, nu lăsa anul să treacă degeaba. Certificatul de urbanism, avizele, studiul geotehnic, proiectul cu calculul structural după P100 și autorizația de construire durează oricum câteva luni. Verifică în PUG sau PUZ regimul de înălțime și POT-ul pentru terenul tău: un teren care permite doar parter îți schimbă alegerea. Pentru un lot mai lat, o casă ca acest parter de 146 m², cu garaj pentru o mașină rămâne o opțiune realistă.
Cât durează: 4–8 luni, în funcție de primărie și avize. Cât costă: taxe, avize și proiectul tehnic, în total de ordinul zecilor de mii de lei. Verifică sumele exacte cu arhitectul și cu primăria.
Calendarul, pe scurt
| Etapa | Dacă începi acum | Dacă aștepți un an |
|---|---|---|
| Oferte și calculul de buget | Lunile 1–2 | Lunile 1–2, apoi refăcute în luna 12 |
| Certificat de urbanism, geotehnic, proiect | Lunile 2–5 | Lunile 2–8, fără grabă |
| Avize și autorizație de construire | Lunile 5–8 | Lunile 8–12 |
| Fundație și structură | Lunile 8–12 | Lunile 13–17, la prețurile anului următor |
| Acoperiș, tâmplărie, instalații | Lunile 12–16 | Lunile 17–21 |
| Finisaje și mutare | Lunile 16–20 | Lunile 21–26 |
| Chirie plătită până la mutare | Circa 20 de luni | Circa 26 de luni |
Cifrele din articol sunt orientative și se referă la 2026. Costurile reale depind de teren, de zonă și de constructor, iar regulile fiscale și de urbanism se schimbă. Verifică-le de fiecare dată cu arhitectul, cu primăria și cu banca înainte de a lua o decizie.