Ce faci dacă, la un an după ce te-ai mutat în casa visurilor, viața îți cere să o vinzi? Pentru familia din povestea de mai jos, întrebarea a apărut brusc, cu o ofertă de muncă în București. Am urmărit-o de la alegerea terenului până la semnătura de la notar, pentru că fiecare etapă a lăsat o lecție care se traduce direct în lei.
Terenul și proiectul: o alegere făcută pentru „toată viața”
În primăvara lui 2022, soții, amândoi angajați în IT, au cumpărat un teren de aproximativ 600 m² într-o comună din jurul Clujului, la un preț de ordinul a 50.000–60.000 EUR. Au cerut certificatul de urbanism, au verificat în PUG regimul de înălțime și POT-ul și au aflat că zona permite locuințe parter sau P+M, cu un procent de ocupare modest.
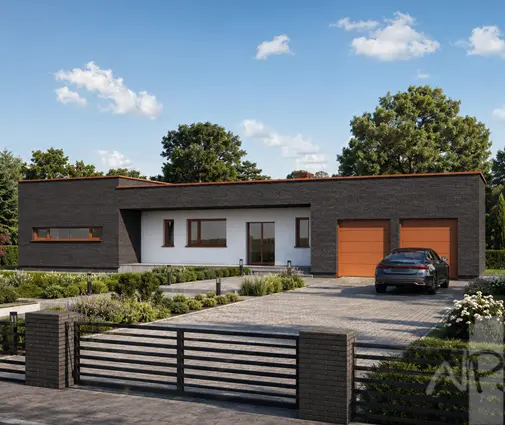
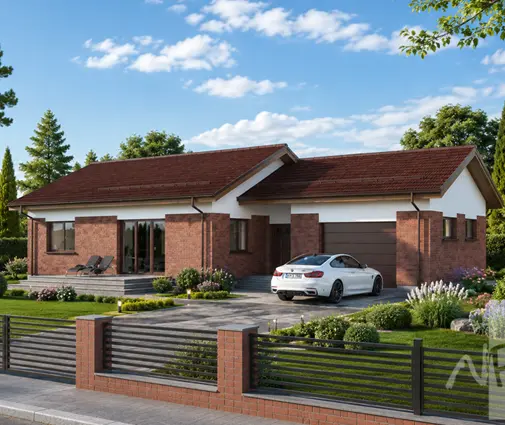
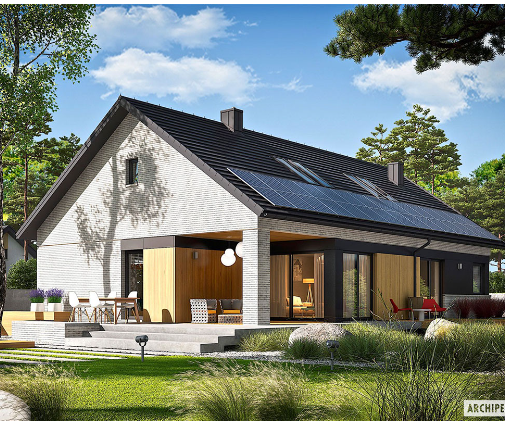
Cu doi copii mici, au vrut totul pe un singur nivel. Au comparat trei variante: un proiect de casă parter de 177 m² cu 3 dormitoare și garaj dublu, în stil tradițional, apoi un parter compact de 161 m², fără garaj, mai ieftin la structură și la acoperiș, și un parter modern de 165 m² cu 3 dormitoare, cu linii minimaliste. Au ales-o pe ultima, adaptată de un arhitect local la normativul seismic P100 și la cerințele nZEB: cadre din beton armat, zidărie din BCA, pompă de căldură și panouri fotovoltaice.
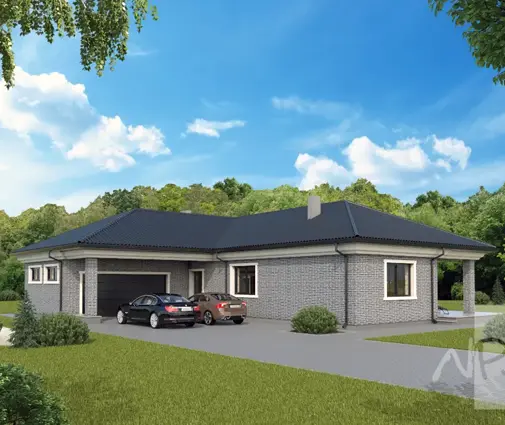
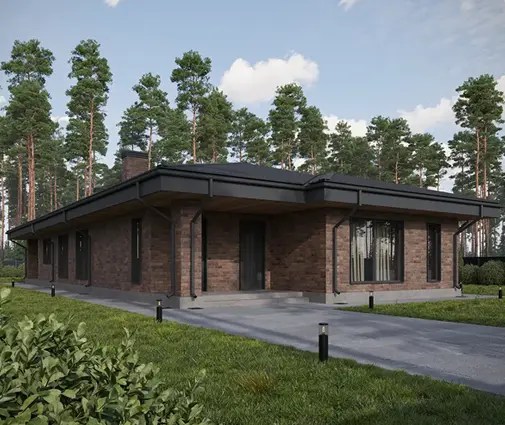
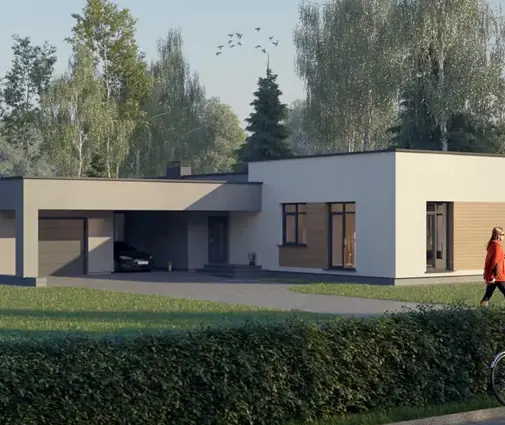
Nimeni nu s-a gândit atunci la vânzare. Tocmai de aceea dosarul a fost păstrat „cum s-a nimerit”: unele facturi pe e-mail, altele în mașină, contractul cu constructorul într-un sertar.
Lecția 1: construiești pentru tine, dar păstrezi actele ca și cum ai vinde mâine. Autorizația de construire, proiectul aprobat, contractele, facturile și procesele-verbale pe faze determinante trebuie să stea într-un singur dosar, fizic și digital.
Recepția și intabularea: datele care contează mai târziu
Lucrările au durat aproape doi ani. În toamna lui 2024, familia a semnat procesul-verbal de recepție la terminarea lucrărilor, a depus declarația pentru impozitul pe clădire la primărie și a făcut documentația cadastrală pentru intabularea construcției. Formalitățile au durat câteva săptămâni, iar familia s-a mutat la începutul lui 2025.
Ce nu știau încă: pentru impozitul la vânzare, durata deținerii se socotește separat pentru teren și pentru casă. În practica notarială, terenul se consideră deținut de la data cumpărării, iar construcția nouă de la data dobândirii dreptului de proprietate asupra ei, legată de recepție și de înscrierea în cartea funciară. Așadar, terenul lor ajungea la trei ani de proprietate în 2025, dar casa abia în toamna lui 2027.
Lecția 2: notați data recepției și data intabulării construcției. Ele, nu data mutării, decid în ce categorie de impozit intră casa. Întrebați notarul cum se aplică regula în cazul vostru, pentru că detaliile se pot schimba de la an la an.
Oferta din București și primul calcul la notar
În primăvara lui 2026, unul dintre soți a primit o ofertă greu de refuzat în București. Au decis să vândă și au mers la un notar pentru o simulare. Acolo au aflat regulile în vigoare din august 2025: impozitul pe transferul proprietății imobiliare este de 6% dacă imobilul este deținut de cel mult 3 ani și de 3% peste 3 ani, aplicat la întreaga valoare, fără prag neimpozabil. Impozitul îl plătește vânzătorul, iar notarul îl calculează și îl încasează la semnare.
A doua surpriză a fost baza de calcul. Notarul nu ia automat prețul din contract, ci îl compară cu valoarea din studiul de piață al camerei notarilor, grila actualizată anual pe zone, tip de construcție și an de finalizare. Dacă prețul declarat este mai mic, impozitul se calculează la valoarea din grilă. Pentru o casă nouă, grila poate fi destul de aproape de prețul real, așa că o vânzare „declarată mai ieftin” nu aduce economii, doar probleme.
Simularea lor, cu cifre rotunjite: preț total de aproximativ 1.250.000 lei, din care notarul a defalcat cam 300.000 lei pentru teren și 950.000 lei pentru casă. Pe teren, deținut de peste 3 ani, 3% înseamnă circa 9.000 lei. Pe casă, deținută sub 3 ani, 6% înseamnă circa 57.000 lei. Totalul, de vreo 66.000 lei, era aproape dublu față de cel de după 2027. Cifrele sunt ilustrative: defalcarea exactă depinde de grilă și de contract.
Lecția 3: înainte să puneți anunțul, cereți notarului un calcul pe baza grilei. Diferența dintre 6% și 3% poate însemna zeci de mii de lei pe o casă obișnuită. Dacă termenul de 3 ani se apropie, uneori merită să amânați semnarea contractului final, de exemplu cu un antecontract bine gândit.
Dosarul pentru banca cumpărătorului
Cumpărătorii, o familie tânără, luau credit ipotecar. Banca le-a trimis un evaluator autorizat ANEVAR și o listă de acte care i-a făcut pe vânzători să scotocească prin sertare:
- extrasul de carte funciară, cu terenul și construcția intabulate pe numele vânzătorilor;
- actul de proprietate al terenului și documentația cadastrală;
- autorizația de construire și procesul-verbal de recepție la terminarea lucrărilor;
- certificatul de atestare fiscală de la primărie, fără datorii la impozitul local;
- certificatul de performanță energetică, obligatoriu la vânzare;
- certificatul de nomenclatură stradală, acolo unde adresa e nouă.
Casa avea și ea un credit, luat pentru finalizare. Banca vânzătorilor a emis o adresă cu soldul de rambursat, iar prețul a fost împărțit la notar: o parte direct pentru stingerea creditului și radierea ipotecii, restul către vânzători. Totul a durat cam șase săptămâni de la antecontract la semnare. Întârzierea principală a fost o diferență de câțiva metri pătrați între releveu și ce exista în teren, după închiderea unei terase. A trebuit actualizată documentația cadastrală.
Lecția 4: orice modificare făcută după recepție, cum ar fi o terasă închisă sau un spațiu tehnic, trebuie să se regăsească în acte. Evaluatorul băncii compară realitatea cu cartea funciară, iar o nepotrivire poate bloca creditul cumpărătorului.
Tentația: „mai construim una și o vindem”
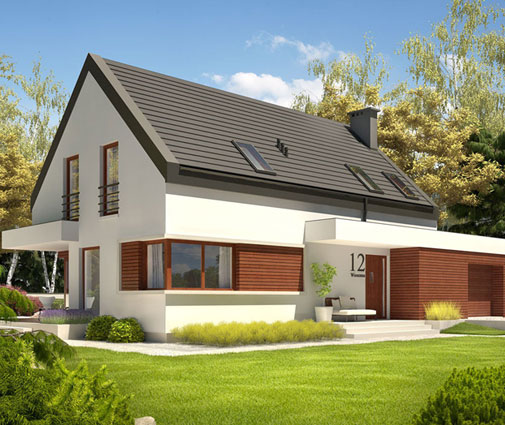
Vânzarea a mers bine, iar terenul vecin era de vânzare. Un prieten le-a sugerat să construiască încă o casă, de data asta pentru vânzare, poate o casă pe două niveluri de 149 m² cu 3 dormitoare, eficientă pe un lot îngust, sau o casă contemporană de 181 m² pe două niveluri, ușor de vândut unei familii cu doi copii. Tot el a pomenit și o casă tradițională de 189 m² cu 4 dormitoare, pentru cumpărători care vor mai mult spațiu.
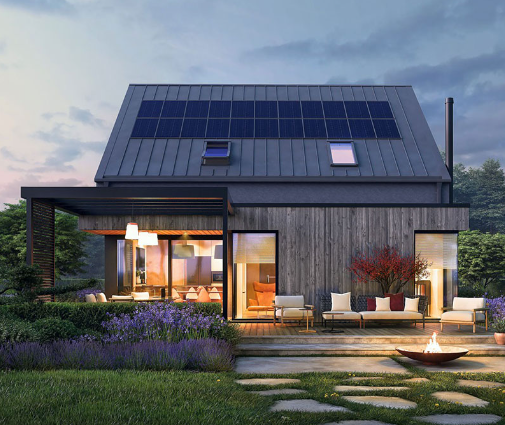
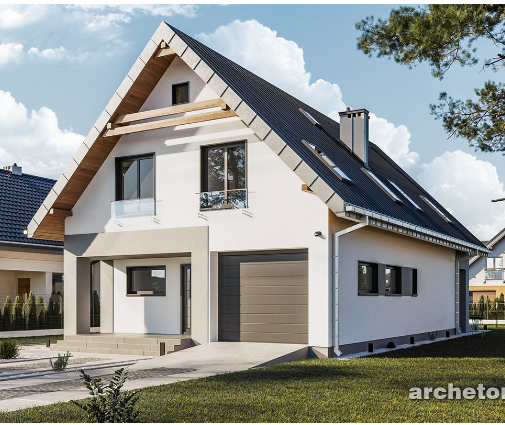
Aici au intervenit regulile de TVA. Vânzarea locuinței în care ai stat nu este, în principiu, activitate economică. O casă construită cu intenția de a fi vândută este însă altceva: Codul fiscal tratează persoana fizică drept persoană impozabilă din momentul în care începe construcția în acest scop. În plus, prima livrare a unei clădiri noi nu este scutită de TVA. Dacă veniturile din astfel de livrări depășesc plafonul de scutire, modificat și el în 2025, apare obligația de înregistrare în scopuri de TVA. Cota standard este de 21% din august 2025, iar pentru unele locuințe se aplică o cotă redusă, în anumite condiții de suprafață și valoare.
Practic, o singură casă nouă de peste un milion de lei poate trece pragul. Iar înregistrarea întârziată nu șterge datoria, ci o face mai scumpă, cu TVA calculată retroactiv, plus dobânzi și penalități. Semnalele pe care fiscul le urmărește sunt construcția sau cumpărarea repetată, vânzarea rapidă, faptul că nu ai locuit acolo, publicitatea și finanțarea specifică unui dezvoltator. Mai există o capcană: dacă activitatea devine economică, pot apărea și obligații de impozit pe venit și contribuții, nu doar impozitul de la notar.
Familia a calculat, a vorbit cu un consultant fiscal și a renunțat. Au plecat la București cu banii din vânzare și cu planul de a construi din nou, peste câțiva ani, de data asta cu un dosar impecabil de la prima zi.
Lecția 5: dacă vreți să construiți pentru vânzare, decideți asta înainte de autorizație, nu după. Un consultant fiscal vă poate spune dacă e mai bine să lucrați ca persoană fizică sau printr-o firmă, cum recuperați TVA la materiale și ce plafon se aplică în anul respectiv. Verificați întotdeauna regulile curente la ANAF și la notar, pentru că pragurile și cotele s-au schimbat de mai multe ori în ultimii ani.