Mulți dintre cei care își construiesc casa fac aceeași greșeală. Calculează avansul, obțin aprobarea băncii și cred că problema banilor e rezolvată. Apoi constructorul termină fundația și cere bani pentru zidărie, iar tranșa următoare încă nu a fost eliberată. Evaluatorul vine abia peste zece zile. Creditul ipotecar pentru construcție funcționează altfel decât un credit pentru o casă gata făcută: banca finanțează un șantier, nu o clădire, și plătește doar ce a văzut construit. În acest ghid găsești pașii, actele, avansul realist și felul în care îți ții șantierul în mișcare între două tranșe.
Ce este creditul ipotecar pentru construcție și prin ce diferă
La un credit pentru o locuință existentă, banca evaluează casa, semnezi la notar și vânzătorul primește banii într-o singură zi. La construcție, garanția nu există încă. La început, banca are drept garanție doar terenul și proiectul. Valoarea garanției crește pe măsură ce casa se ridică, iar banca eliberează bani în același ritm.
Cum arată, pe scurt, procesul
- Ai terenul intabulat pe numele tău, liber de sarcini.
- Obții certificatul de urbanism, avizele și autorizația de construire.
- Depui la bancă dosarul: proiectul, devizul, autorizația și actele de venit.
- Banca evaluează terenul și valoarea viitoare a casei, apoi aprobă suma maximă.
- Se semnează contractul de credit și ipoteca pe teren, iar banii se eliberează în tranșe.
- La final ai recepția lucrărilor, intabularea construcției și extinderea ipotecii asupra casei.
Perioada de grație
Multe bănci oferă o perioadă de grație pe durata construcției, de obicei între 12 și 24 de luni. În acest timp plătești doar dobânda la suma deja trasă, nu la tot creditul aprobat. Este un avantaj real, dar perioada se termină la o dată fixă, indiferent dacă ai terminat casa sau nu. Întreabă de la început cât durează și dacă poate fi prelungită.
Avansul și terenul ca garanție
Regulile Băncii Naționale a României limitează cât poate finanța banca din valoarea locuinței. Pentru creditele în lei destinate locuinței proprii, finanțarea maximă a fost în ultimii ani în jur de 85%. Avansul minim pornește deci de la aproximativ 15%. Pentru creditele în euro procentul finanțat este mai mic. În practică, la construcție multe bănci cer un aport propriu mai mare, uneori 20–25%, pentru că riscul de șantier este mai mare. Condițiile se schimbă, așa că cere oferte actualizate de la două-trei bănci.
Poate terenul să țină loc de avans?
Uneori, da. Unele bănci iau în calcul valoarea de piață a terenului ca parte din aportul propriu. Asta e posibil mai ales când terenul e cumpărat de ceva vreme și e plătit integral. Exemplu: ai un teren în Bragadiru, Florești sau Ghimbav evaluat la 40.000 de euro, iar devizul casei este de 600.000 de lei. Raportat la valoarea totală a proiectului (teren plus casă), aportul tău poate fi deja acoperit parțial sau total. Alte bănci cer totuși ca o parte din aport să fie în bani, cheltuiți la început pe șantier. Clarifică acest punct înainte să depui dosarul, pentru că schimbă complet planul financiar.
Ce trebuie să bifeze terenul
- Să fie intabulat în cartea funciară, cu extras recent.
- Să fie în intravilan, iar construcția să fie permisă prin PUG sau, unde e cazul, prin PUZ.
- Să aibă acces la drum și, ideal, utilități la limita proprietății. Lipsa lor scade valoarea și ridică devizul.
- Să fie liber de alte ipoteci. Banca va cere ipotecă de rang I.
Actele cerute de bancă: autorizația, proiectul și devizul
Dosarul pentru construcție este mai stufos decât pentru o simplă achiziție. Pe lângă actele de identitate și adeverințele de venit, banca vrea să vadă că proiectul este legal, realist și finalizabil cu suma cerută.
Certificatul de urbanism și autorizația de construire
Certificatul de urbanism îți spune ce ai voie să construiești pe teren: POT, CUT, regimul de înălțime (parter, P+M, P+1) și avizele necesare. Pe baza lui, arhitectul întocmește documentația pentru autorizație (DTAC), cu structura calculată după normativul seismic P100. În zonele expuse cutremurelor din Vrancea, cum sunt Bucureștiul și împrejurimile, acest calcul influențează direct secțiunile de stâlpi, grinzi și centuri și, deci, costul. Fără autorizația de construire emisă, banca nu eliberează nicio tranșă.
Devizul, documentul pe care se sprijină totul
Devizul general sau estimativ arată cât costă fiecare etapă: fundația, structura din beton armat, zidăria din cărămidă sau BCA, acoperișul, tâmplăria, instalațiile și finisajele. Banca îl compară cu evaluarea. De regulă finanțează procentul aprobat din valoarea mai mică dintre cele două. Un deviz umflat nu aduce mai mulți bani. Unul subevaluat te lasă fără fonduri înainte de finisaje. Cere-l detaliat pe etape, pentru că după aceste etape se vor elibera tranșele.
Lista de verificare a dosarului
- Extras de carte funciară și actul de proprietate al terenului.
- Certificatul de urbanism și autorizația de construire, cu planșele vizate.
- Devizul pe etape și, dacă există, contractul cu constructorul.
- Actele de venit și istoricul de credit, cu un grad de îndatorare în limitele BNR.
- Raportul de evaluare întocmit de un evaluator acceptat de bancă.
Cum influențează planul ales și suprafața suma creditului
Suma de care ai nevoie se calculează simplu: suprafața construită înmulțită cu costul pe m², plus racordurile, proiectarea și taxele. Tocmai de aceea alegerea planului este o decizie financiară, nu doar una de gust. În 2025–2026, în jurul marilor orașe, structura „la roșu” costa orientativ 1.800–2.600 lei/m². O casă la cheie, cu finisaje medii, ajungea la aproximativ 4.500–6.500 lei/m². Diferențele vin din zonă, din materiale și din cât de complicată e arhitectura.
| Suprafață utilă | Cost estimat la cheie (4.500–6.500 lei/m²) | Aport propriu la 15% | Aport propriu la 25% |
|---|---|---|---|
| 90 m² | 405.000 – 585.000 lei | 61.000 – 88.000 lei | 101.000 – 146.000 lei |
| 120 m² | 540.000 – 780.000 lei | 81.000 – 117.000 lei | 135.000 – 195.000 lei |
| 145 m² | 653.000 – 943.000 lei | 98.000 – 141.000 lei | 163.000 – 236.000 lei |
Cifrele sunt orientative și nu includ terenul. Calculul real îl faci cu devizul proiectului tău.
Parter sau casă cu etaj?
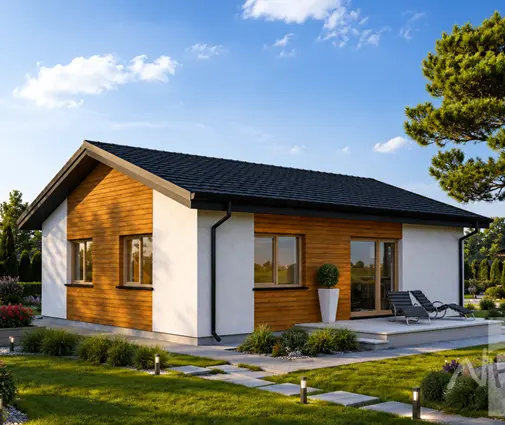
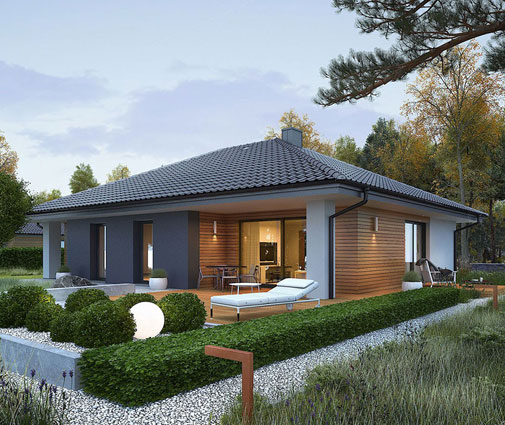
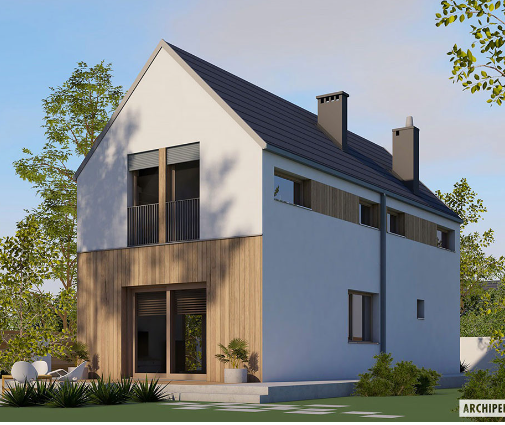
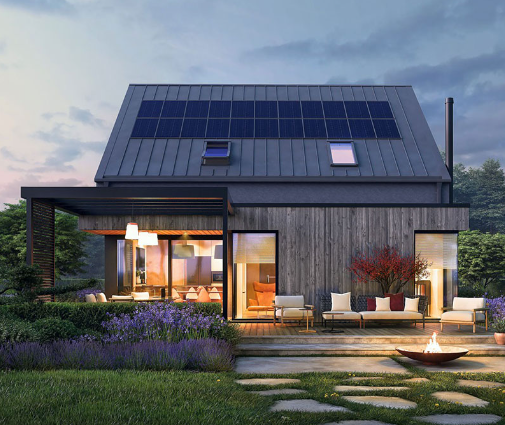
La aceeași suprafață, o casă pe parter are fundație și acoperiș mai mari, deci un cost pe m² ușor mai ridicat. În schimb, nu are scară și e mai simplă pe șantier. O casă compactă pe parter, ca planul cu 3 dormitoare și 97 m², ține creditul într-o zonă accesibilă pentru o familie tânără. Dacă vrei un buget și mai strâns, casa pe parter de 90 m² cu 2 dormitoare, în stil scandinav, are o formă simplă, ușor de devizat. La o suprafață mai mare, casa modernă pe parter de 121 m² păstrează totul pe un singur nivel, cu 3 dormitoare.
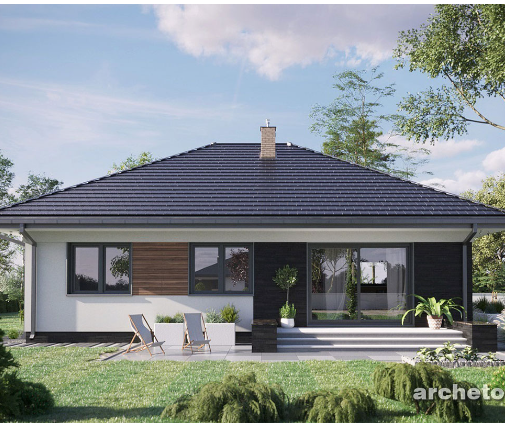
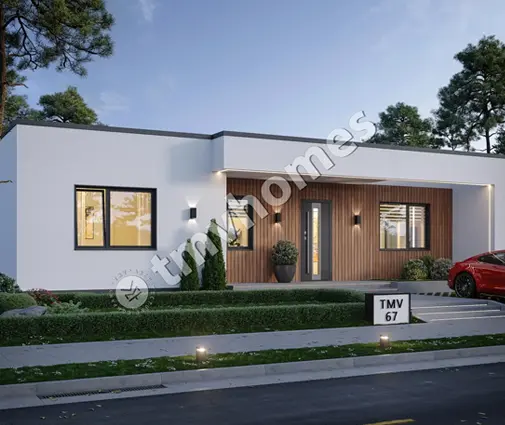
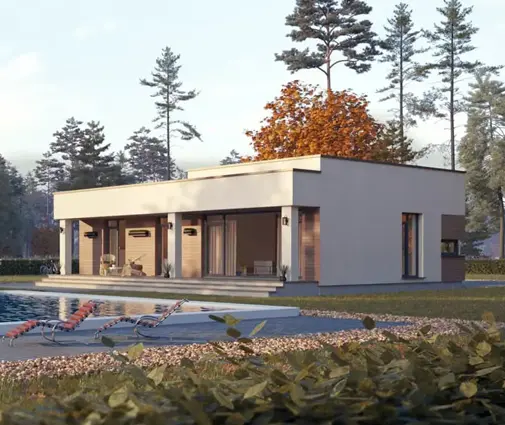
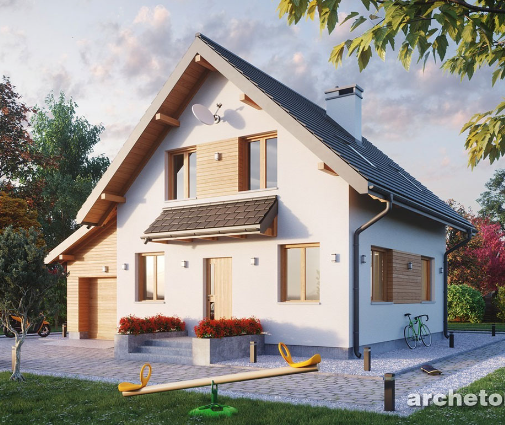
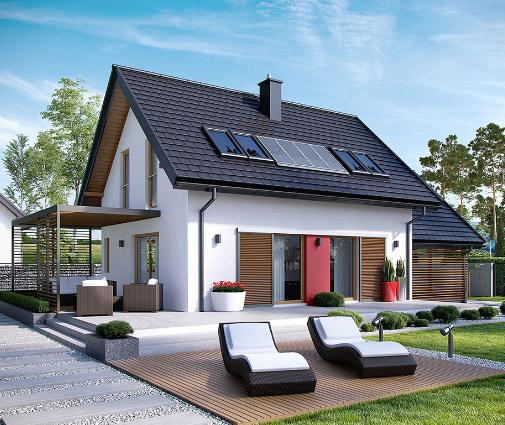
Pe loturile înguste din jurul Clujului sau Brașovului, unde amprenta la sol este limitată de POT, o casă pe două niveluri câștigă spațiu fără să mărească fundația. Casa de 90 m² pe două niveluri, cu 3 dormitoare și garaj, are o amprentă mică. Planul modern de 149 m² cu 3 dormitoare și 2 băi este o variantă pentru familiile care vor spațiu, dar și un credit vizibil mai mare. Pentru 4 dormitoare, casa tradițională de 136 m² pe două niveluri arată cât de mult contează o planimetrie eficientă: mai multe camere fără metri pătrați în plus.
Eficiența energetică contează și la bancă
Casele noi trebuie să respecte cerințele nZEB: anvelopă bine izolată, tâmplărie performantă și o parte din energie din surse regenerabile. Mai multe bănci au oferte de „credit verde”, cu dobândă ușor redusă pentru locuințe cu clasă energetică înaltă. Pompa de căldură și panourile fotovoltaice pot fi finanțate parțial și prin programul Casa Verde, în sesiunile deschise de AFM. Verifică condițiile sesiunii curente, pentru că bugetele și regulile se schimbă de la an la an.
Tranșele: cum se eliberează banii pe etape
Banca nu transferă suma integral. De regulă, mai întâi folosești aportul propriu. Apoi fiecare tranșă se eliberează după ce evaluatorul vine pe șantier, constată stadiul și confirmă că lucrările corespund devizului și autorizației. Numărul tranșelor diferă de la bancă la bancă, de obicei între trei și cinci.
| Etapa | Ce verifică evaluatorul | Exemplu de pondere din credit |
|---|---|---|
| Fundație și placă | Fundația turnată, placa peste parter, conform planșelor | 15–20% |
| Structură și zidărie | Stâlpi, centuri, pereți din cărămidă sau BCA, planșee | 25–30% |
| Acoperiș și tâmplărie | Șarpanta, învelitoarea, ferestrele montate: casa e „închisă” | 20–25% |
| Instalații și finisaje | Instalațiile, tencuielile, izolația, pardoselile | 25–35% |
Procentele sunt un exemplu. Graficul real e cel din contractul de credit. Fiecare vizită a evaluatorului se plătește separat, de obicei câteva sute de lei, iar ultima tranșă poate fi condiționată de procesul-verbal de recepție.
Cum îți planifici banii proprii între tranșe
Aici se blochează cele mai multe șantiere. Constructorul vrea avans pentru etapa următoare, iar banca plătește doar după ce etapa e gata. Între cerere, vizita evaluatorului, raport și virament trec ușor două-trei săptămâni.
Regulile care te scot din impas
- Păstrează o rezervă de 10–15% din deviz, separată de avans. Ea acoperă golurile dintre tranșe și scumpirile de materiale.
- Aliniază contractul cu constructorul la tranșele băncii. Plățile către el să fie legate de aceleași etape pe care le verifică evaluatorul.
- Cere vizita evaluatorului din timp, cu câteva zile înainte să se termine etapa, nu după.
- Cumpără din timp materialele cu preț volatil (oțel, cărămidă, BCA), dacă ai unde să le depozitezi.
- Nu schimba proiectul pe parcurs fără să vorbești cu arhitectul și cu banca. O modificare față de autorizație poate opri tranșele.
Costurile pe care le uiți ușor
Racordurile la apă, canalizare, gaz și curent, taxa de autorizare, onorariile pentru dirigintele de șantier și pentru verificatorii de proiect, asigurarea șantierului, notarul și intabularea casei la final. Toate acestea se plătesc, de obicei, din banii tăi, nu din credit. Pune-le pe listă de la început.
După ce casa e gata
După finalizarea lucrărilor urmează recepția, cu procesul-verbal semnat. Apoi intabulezi construcția în cartea funciară, iar ipoteca se extinde asupra casei. Banca va cere polița obligatorie PAD și, de regulă, o asigurare facultativă cesionată în favoarea ei. Din acest moment se termină perioada de grație și începi să plătești rate întregi, cu dobândă și principal. Dacă ai făcut din timp calculul ratei la suma totală, trecerea nu e o surpriză.
Întrebări frecvente
Pot lua credit ipotecar dacă nu am încă autorizația de construire?
Poți primi o pre-aprobare pe baza veniturilor. Creditul propriu-zis și prima tranșă vin însă doar după emiterea autorizației. Unele bănci acceptă dosarul cu autorizația în curs, dar semnarea contractului o condiționează de ea.
Pot construi în regie proprie, fără firmă de construcții?
Unele bănci acceptă, altele cer contract cu un constructor autorizat. Chiar și în regie proprie ai nevoie de proiect, deviz, diriginte de șantier și facturi pentru materiale. Evaluatorul trebuie să vadă că lucrările corespund proiectului.
Ce se întâmplă dacă devizul se dovedește prea mic?
Diferența o acoperi din bani proprii. Uneori poți cere o majorare a creditului, cu o nouă evaluare și o nouă analiză a veniturilor. De aceea merită un deviz realist de la început și o rezervă de cel puțin 10%.
Este mai avantajos creditul în lei sau în euro?
Pentru cei care câștigă în lei, creditul în lei elimină riscul de curs valutar. Regulile BNR permit și finanțare mai mare și un grad de îndatorare mai larg decât pentru creditele în valută. Compară costul total (DAE) al ofertelor și discută cu un consultant de credite înainte să te decizi.