1,6 milioane de lei. Atât scria pe ultima pagină a raportului de evaluare, la „valoarea de piață estimată la finalizare”. Devizul casei, împreună cu terenul, trecea de 2 milioane. Familia din povestea noastră, un cuplu de aproape 40 de ani cu doi copii, a citit cifra de două ori în parcarea băncii. Abia apoi a înțeles ce înseamnă: creditul pe care contau nu mai exista în forma plănuită. Povestea e compusă din situații pe care le întâlnesc des familiile care construiesc cu credit ipotecar în România. Cifrele sunt orientative, pentru 2025–2026.
Terenul de pe deal și casa din catalog
Au început cu terenul, ca majoritatea celor care pleacă din apartament. Prețurile din Florești și din cartierele noi ale Clujului li s-au părut prea mari. Au găsit 900 m² într-o comună de pe deal, la vreo 25 de minute de oraș. Aveau priveliște, vecini puțini și un drum pietruit pe ultimii 400 de metri. Au plătit 60.000 de euro, adică aproximativ 300.000 de lei. Au obținut certificatul de urbanism și au verificat în PUG că zona permite locuințe P+1. Apă și curent existau pe stradă. Canalizare nu exista, așa că varianta era o stație de epurare sau o fosă.
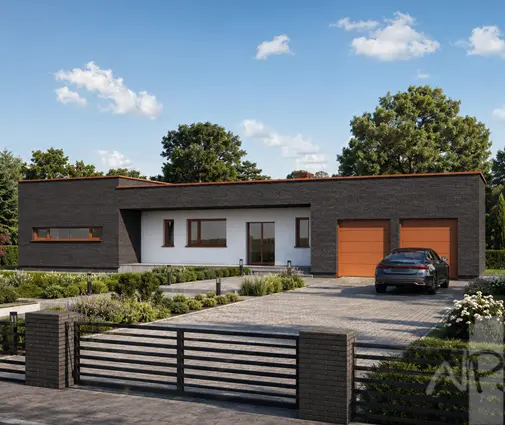
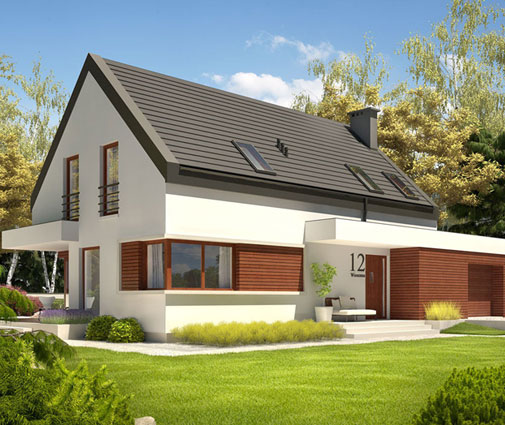
Apoi a venit partea frumoasă: alegerea proiectului. Au pornit de la o casă modern farmhouse de 326 m², cu 4 dormitoare, două niveluri și garaj pentru 3 mașini. Era tot ce visaseră: living dublu, birou, cameră de oaspeți. Au mai cântărit o casă pe parter de 314 m², cu 3 dormitoare și subsol, pentru că subsolul li se părea locul ideal pentru centrală, cămară și o sală de sport.
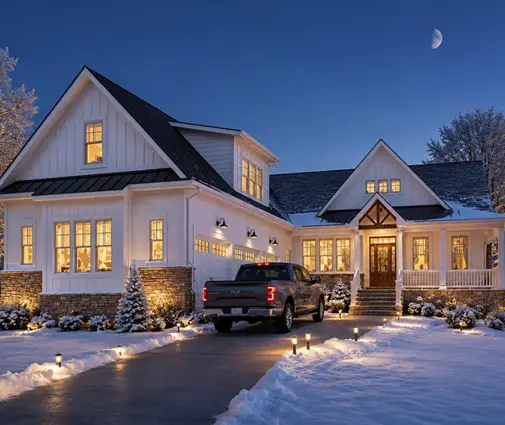
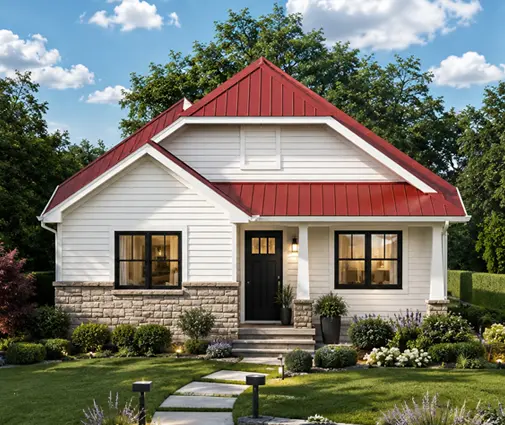
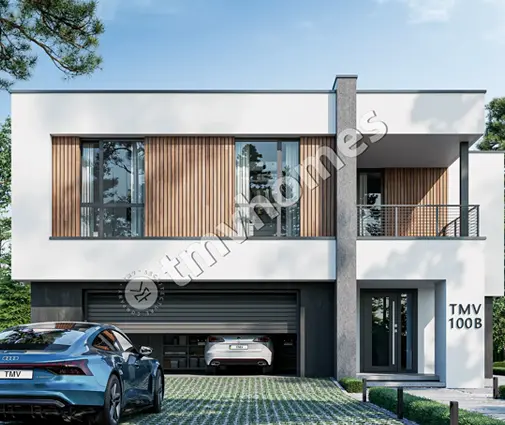
Au discutat cu un arhitect local adaptarea la teren și la normativul P100, pentru zona seismică a Clujului. Au cerut un deviz cu finisaje „cum ne place nouă”: tâmplărie de lemn stratificat, gresie porțelanată de format mare, pompă de căldură, încălzire în pardoseală și casă inteligentă.
Lecția: terenul și proiectul se aleg împreună, nu pe rând. Un teren ieftin și izolat cere o casă pe măsura zonei, nu pe măsura visului. Uitați-vă de la început ce case s-au vândut în comuna respectivă și la ce prețuri.
Devizul, banca și primul raport de evaluare
Cu autorizația de construire în mână, au mers la bancă pentru un credit ipotecar destinat construcției. Devizul general pentru casa mare, cu finisajele alese, ajungea la aproximativ 1,75 milioane de lei, adică vreo 5.400 de lei pe m². Împreună cu terenul, investiția trecea de 2 milioane. Ei puseseră deoparte aproape 400.000 de lei și presupuneau că banca va acoperi restul.
Banca a trimis un evaluator autorizat ANEVAR. Acesta n-a avut ce să vadă pe teren în afara ierbii și a țărușilor topografului. A lucrat cu proiectul, cu autorizația și cu devizul. A estimat valoarea terenului din tranzacții cu parcele asemănătoare din zonă. A calculat costul construcției cu propriile referințe de cost, nu cu devizul familiei. A comparat apoi rezultatul cu prețurile la care se vând efectiv case finalizate în comună și în localitățile vecine. Concluzia: aproximativ 1,6 milioane de lei pentru casă și teren, la finalizare.
Banca finanțează un procent din valoarea garanției sau din valoarea investiției, de regulă din cea mai mică dintre ele. Procentul exact diferă de la o bancă la alta și se verifică la momentul cererii. În cazul lor, diferența dintre ce credeau că primesc și ce li se oferea depășea 300.000 de lei.
Lecția: banca nu împrumută pe baza devizului vostru, ci pe baza raportului evaluatorului. Cereți o simulare cu un procent de finanțare aplicat unei valori prudente, nu costului total, înainte să plătiți proiectul complet.
De ce casa „valorează” mai puțin decât costă
La a doua întâlnire, consultantul de credit le-a explicat pe rând de unde vine diferența. Evaluatorul nu răspunde la întrebarea „cât costă casa?”. Întrebarea lui este „cât ar lua banca pe ea dacă ar trebui să o vândă?”. Iar aici casa lor pierdea puncte din mai multe direcții.
- Mărimea față de zonă. În comuna lor, casele vândute în ultimii ani aveau în mare 120–200 m². O casă de peste 300 m² e o supradimensionare pentru piața locală: există puțini cumpărători care să plătească atât într-un sat, oricât ar fi costat construcția.
- Finisajele scumpe. Tâmplăria de lemn, piatra naturală și automatizările costă mult. Piața le plătește însă doar parțial. Un cumpărător obișnuit compară metrii pătrați, nu marca bateriilor din baie.
- Subsolul. Excavația, hidroizolația și pereții de beton pentru subsol cer bani mulți. În evaluare, subsolul, garajul și spațiile tehnice cântăresc de obicei mai puțin decât camerele de locuit. De aceea varianta cu subsol arăta și mai rău la raportul dintre valoare și cost.
- Terenul izolat. Drumul pietruit, lipsa canalizării și distanța față de școli și magazine scad valoarea terenului. Mai ales scad lichiditatea, adică cât de repede s-ar vinde proprietatea. Pentru o bancă, lichiditatea contează la fel de mult ca prețul.
Nimic din toate astea nu ține de lăcomia sau de rea-voința cuiva. Evaluatorul aplică standardele ANEVAR pentru evaluarea în scop de garantare. Aceleași case, construite pe un teren dintr-un cartier racordat la utilități, lângă Cluj sau Brașov, ar fi primit probabil o evaluare mai apropiată de cost.
Lecția: fiecare leu băgat în suprafață peste media zonei, în subsol sau în finisaje de lux poate fi un leu pe care banca nu-l recunoaște. Dacă le vreți oricum, plănuiți să le plătiți din banii voștri.
Înapoi la planșetă: alt proiect, alte finisaje
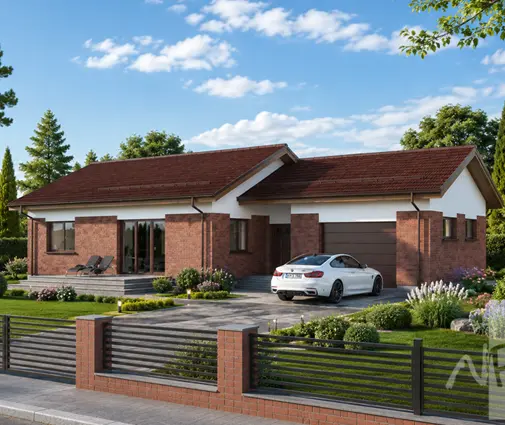
Au avut o seară lungă de calcule. Concluzia a fost să schimbe casa, nu terenul, pentru că terenul era deja plătit și le plăcea. Au căutat proiecte mai compacte, fără subsol, potrivite cu ce se construiește și se vinde în zonă. Au comparat o casă contemporană P+1 de 207 m², cu 3 dormitoare și garaj pentru o mașină cu o casă clasică pe două niveluri, de 205 m², cu 4 dormitoare. Varianta cea mai prudentă rămânea o casă pe parter de 127 m², în stil scandinav, cu 3 dormitoare.
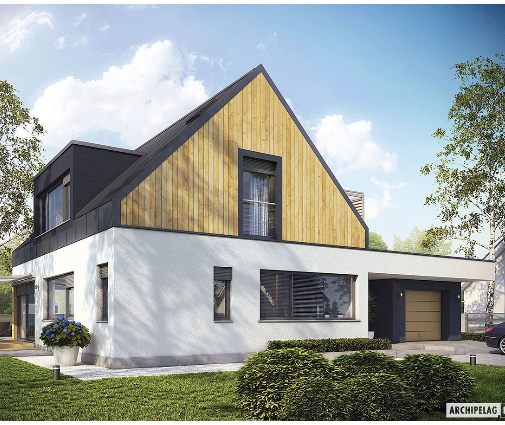
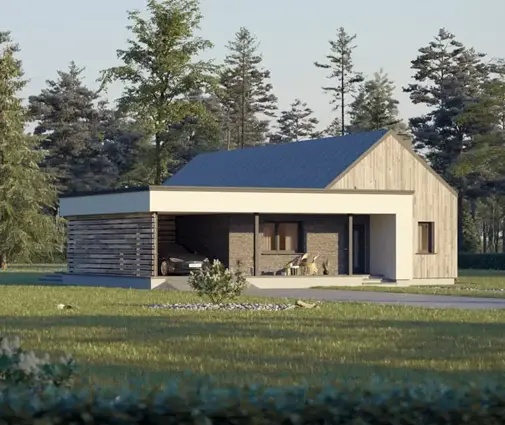
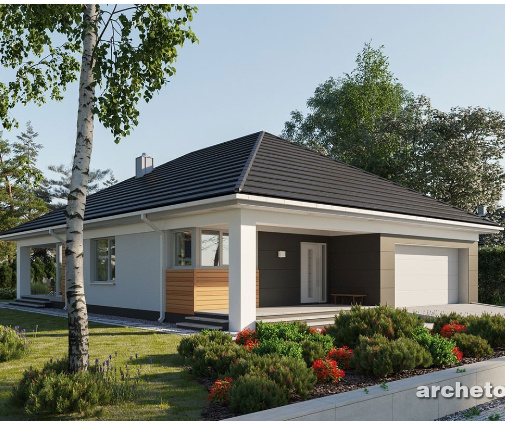
Au ales casa P+1 de 207 m². Cu două niveluri, amprenta la sol e mai mică, fundația e mai simplă, iar suprafața intră în ce caută cumpărătorii din zonă. S-au gândit și la o casă pe parter de 153 m², cu 3 dormitoare și garaj dublu. Au renunțat la ea doar pentru că voiau grădina cât mai liberă.
Au refăcut și devizul. Au păstrat ce cere legea și ce ține de confortul pe termen lung: structura din zidărie cu cadre de beton armat conform P100, anvelopa termică pentru cerințele nZEB și pompa de căldură. Au amânat ce se poate adăuga oricând: piatra naturală, automatizările, bucătăria la comandă. Pentru panourile fotovoltaice și pompa de căldură au urmărit sesiunile programului Casa Verde. Condițiile și sumele se schimbă de la an la an, așa că le-au verificat direct la AFM.
Noul deviz a coborât la aproximativ 1,05 milioane de lei, iar reevaluarea pe noul proiect a ieșit mult mai aproape de cost.
Lecția: cel mai ieftin moment pentru a închide golul dintre valoare și cost este înainte de autorizație. O casă compactă, fără subsol, cu finisaje standard în deviz, se evaluează aproape de cât costă.
Tranșe, reevaluări și ziua mutării
Mai rămânea o diferență, mai mică. Au rezolvat-o schimbând ordinea banilor. În loc să păstreze economiile pentru finisaje, le-au băgat de la început în fundație și în structură, adică au ridicat casa „la roșu” din fonduri proprii. Când au cerut creditul pe tranșe, evaluatorul a găsit o construcție reală pe teren, nu doar un proiect. Iar contribuția lor era deja vizibilă în valoarea garanției.
Creditul s-a eliberat apoi în tranșe. Înainte de fiecare tranșă, evaluatorul a revenit pe șantier și a confirmat stadiul lucrărilor. Când acoperișul și tâmplăria au fost montate, au cerut explicit ca raportul să reflecte noua valoare. Fiecare vizită costă câteva sute de lei, dar le-a permis să negocieze ultima tranșă pe o bază mai bună. Au învățat să păstreze facturile, situațiile de lucrări și pozele de pe șantier. Toate ajută evaluatorul să vadă ce s-a construit și cât de bine.
Au urmat recepția la terminarea lucrărilor, intabularea construcției și ultima evaluare. Familia s-a mutat cu aproape un an mai târziu decât plănuise. Au intrat într-o casă mai mică decât cea din primul vis, dar cu o rată pe care o pot duce. Gresia de format mare a venit la doi ani după mutare, plătită din salarii. Iar casa a fost evaluată, la final, peste cât a costat.
Lecția: înainte de a semna contractul de credit, întrebați banca cum se calculează fiecare tranșă, câte vizite de evaluare sunt incluse și dacă puteți cere o reevaluare când stadiul lucrărilor o justifică. Puneți banii proprii la început, nu la sfârșit. Pentru detalii despre procent, documente și program, verificați condițiile actuale cu banca, cu un arhitect și cu primăria.